핵심요약
- 생명보험은 가입 후 수십 년이 지나 보험금을 받게 될 수도 있는 장기적인 약속입니다.
- 보험회사를 선택할 때는 상품과 보험료뿐 아니라 오랜 기간 약속을 지켜온 기록, 재무건전성, 보험금 지급, 가입 이후 관리, 보험설계사의 전문성, 소비자보호 체계 등을 함께 살펴봐야 합니다.
- 교보생명이 고객과의 약속을 지키기 위해 이어온 일곱 가지 노력을 확인해봅니다.
보험은 오늘 가입하지만 약속은 오랜 시간이 흐른 뒤 지켜지는 경우가 많습니다. 그래서 보험회사를 선택할 때는 회사의 역사나 규모뿐 아니라 재무건전성, 보험금 지급, 가입 후 관리, 고객보호 체계를 함께 살펴봐야 합니다.
교보생명이 고객과의 약속을 이어가기 위해 어떤 기반과 서비스를 갖춰왔는지 일곱 가지 기준으로 확인해봤습니다.
사람의 미래를 생각하며 출발한 회사인가
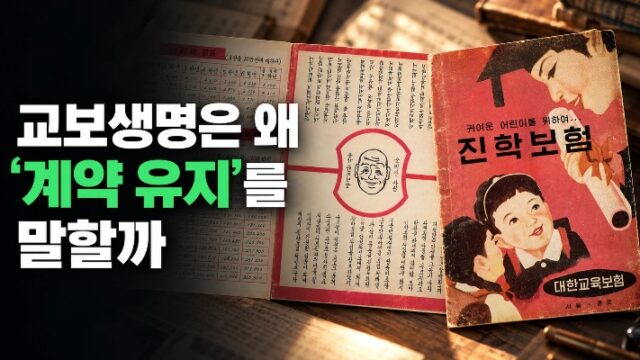
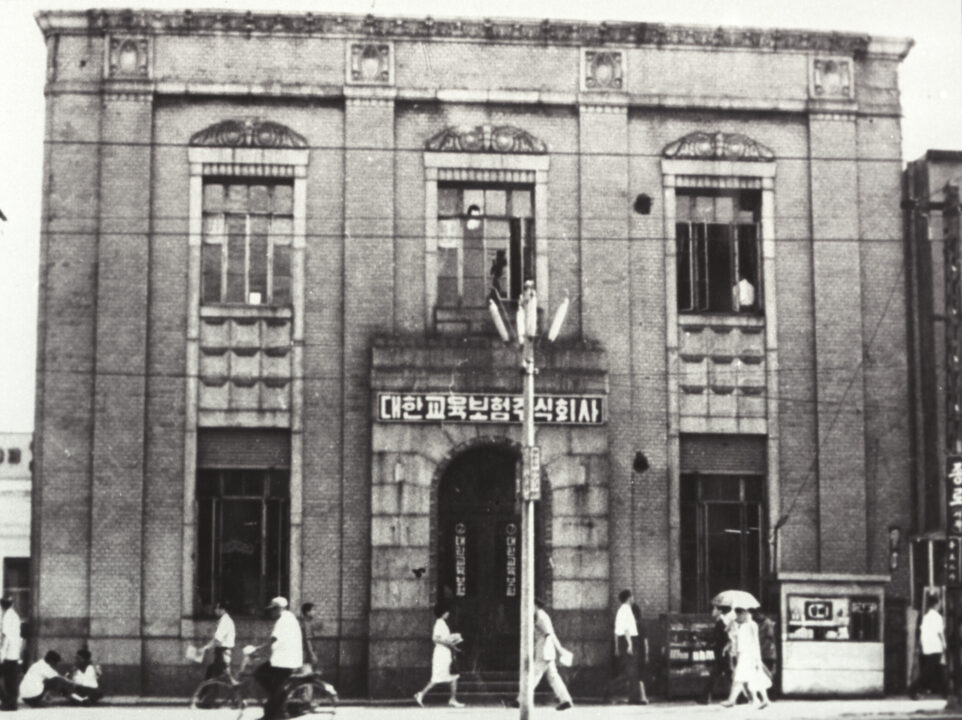 1958년 대한교육보험으로 출발한 교보생명은 교육과 보험을 통해 사람의 미래를 준비한다는 뜻을 사업에 담았다.
교보생명은 1958년 대한교육보험으로 출발했습니다. 창립자 대산 신용호는 교육을 통해 인재를 키우고, 보험으로 가족의 미래를 지키겠다는 뜻을 사업에 담았습니다.
보험은 한 번의 거래보다 긴 시간 동안 약속을 이어가는 일에 가깝습니다. 회사가 어떤 목적으로 시작했고 그 방향을 얼마나 오래 지켜왔는지는 고객이 보험회사를 판단할 때 살펴볼 만한 첫 번째 기준입니다.
교보생명의 탄생과 역사 자세히 보기 →
수십 년 뒤의 보험금까지 준비할 수 있는가
생명보험 계약은 수십 년간 이어질 수 있습니다. 고객이 낸 보험료를 안정적으로 운용하고 미래의 보험금을 지급하려면 자산과 부채를 장기 관점에서 함께 관리해야 합니다.
보험회사의 지급여력을 보여주는 대표적인 지표가 K-ICS 비율입니다. 교보생명의 2026년 1분기 말 경과조치 적용 후 K-ICS 비율은 214.2%로, 같은 시점 생명보험업권의 K-ICS 비율 207.7%를 6.5%포인트 웃돌았습니다.
한 시점의 수치만으로 회사를 단정할 수는 없습니다. 다만 장기 약속을 지킬 수 있는 기반을 판단할 때 재무건전성 지표와 신용등급을 함께 살펴보면 도움이 됩니다.
보험회사 재무건전성 지표 읽는 법 →
필요한 순간 보험금으로 약속을 지키는가
보험의 가치는 사고나 질병이 발생했을 때 비로소 구체적으로 드러납니다. 고객이 보장받을 수 있는 내용을 이해하고, 필요한 서류와 절차를 안내받아 보험금을 청구할 수 있어야 합니다.
보험금은 약관에서 정한 지급 사유와 심사 기준에 따라 지급됩니다. 따라서 가입 전 보장 범위와 제외 사항을 확인하고, 사고가 발생했을 때는 담당 FP나 고객센터를 통해 청구 가능 여부와 절차를 점검하는 것이 중요합니다.
회사가 보험금을 지급하는 것에 그치지 않고 고객이 놓칠 수 있는 보장을 안내하는지까지 살펴보면 보험 서비스의 차이를 보다 구체적으로 확인할 수 있습니다.
가입 후에도 고객을 계속 관리하는가
보험회사를 선택할 때는 가입 이후 어떤 관리 서비스를 받을 수 있는지도 살펴봐야 합니다. 기존 보험의 보장 내용을 다시 확인할 수 있는지, 받을 수 있는 보험금을 놓치지 않도록 안내받을 수 있는지, 보험금 청구 과정에서 도움을 받을 수 있는지가 중요합니다.
평생든든서비스
보험 가입 후, 어떤 관리를 받을 수 있을까요?
가입부터 보험금 청구까지 각 단계를 눌러 확인해보세요.
STEP 01
가입 내용을 정확히 확인합니다
상품의 보장 내용과 보험료, 보험기간, 납입기간을 확인합니다.
보장되지 않는 사항과 계약자가 알아야 할 내용도 함께 살펴봅니다.
STEP 02
달라진 계약 정보를 관리합니다
연락처와 보험료 납입방법, 보험수익자 등 계약정보가 현재 상황과
맞는지 확인하고 필요한 변경 절차를 안내받습니다.
STEP 03
현재 생활에 보장이 맞는지 살펴봅니다
가족 구성과 소득, 건강 상태처럼 가입 당시와 달라진 조건을
확인하고 기존 보장의 내용과 부족한 부분을 점검합니다.
STEP 04
놓친 보험금과 청구 절차를 확인합니다
청구할 수 있는 보험금이 있는지 살펴보고 필요한 서류와 접수
절차를 안내받습니다. 필요한 경우 FP의 보험금 대리접수 지원도
받을 수 있습니다.
201만 명
누적 이용 고객
2025년 2월 기준
50만 건
2024년 FP
보험금 대리접수
5,373억 원
보험금 청구
지원 금액
자료: 교보생명 뉴스룸 ‘평생든든서비스 15년’
교보생명은 2011년부터 ‘평생든든서비스’를 운영하고 있습니다. FP가 고객을 다시 찾아가 계약 내용을 점검하고, 보장 유지와 보험금 청구에 필요한 사항을 안내하는 서비스입니다.
보험 가입 이후에도 고객을 다시 만나고 필요한 순간을 살피는 과정은 보험이 일회성 판매가 아니라 장기적인 관리라는 점을 보여줍니다.
평생든든서비스 15년의 기록 보기 →
고객 곁에서 약속을 이어갈 사람이 있는가
 교보생명 FP는 보험 가입 이후에도 계약과 보장 내용을 점검하고 필요한 보험금 청구 절차를 안내하고 있다.
보험은 상품 설명만으로 끝나지 않습니다. 고객의 상황이 바뀌면 계약 내용을 다시 확인해야 하고, 사고나 질병이 생기면 보험금 청구 절차도 살펴야 합니다.
교보생명 FP는 가입 전 보장 설계부터 계약 유지, 보장 점검, 보험금 청구 지원까지 고객과의 접점을 이어갑니다. 디지털 서비스가 편의를 높이는 동안에도 복잡한 내용을 설명하고 고객의 상황을 함께 살피는 역할은 여전히 중요합니다.
FP의 전문성과 윤리의식, 지속적인 교육 체계는 고객이 장기 계약을 관리받는 과정에서 확인해야 할 중요한 요소입니다.
고객보장 완주를 돕는 FP 이야기 →
고객의 목소리를 제도에 반영하는가
보험은 약관과 절차가 복잡한 만큼 소비자보호 체계가 중요합니다. 상품을 만들고 판매하는 단계부터 계약 유지와 보험금 지급 단계까지 고객에게 불리하거나 불편한 지점이 없는지 점검해야 합니다.
교보생명은 소비자보호 조직과 내부통제 체계를 두고 고객의 소리(VOC)를 수집해 업무와 서비스를 개선하고 있습니다. 고객이 제기한 불편을 한 건의 민원으로 끝내지 않고 같은 문제가 반복되지 않도록 원인을 살피는 과정이 핵심입니다.
고객 입장에서는 설명이 충분했는지, 문의와 이의제기 절차가 열려 있는지, 문제 발생 후 개선으로 이어지는지를 함께 확인해볼 수 있습니다.
보험 밖에서도 사람을 향한 철학을 이어가는가
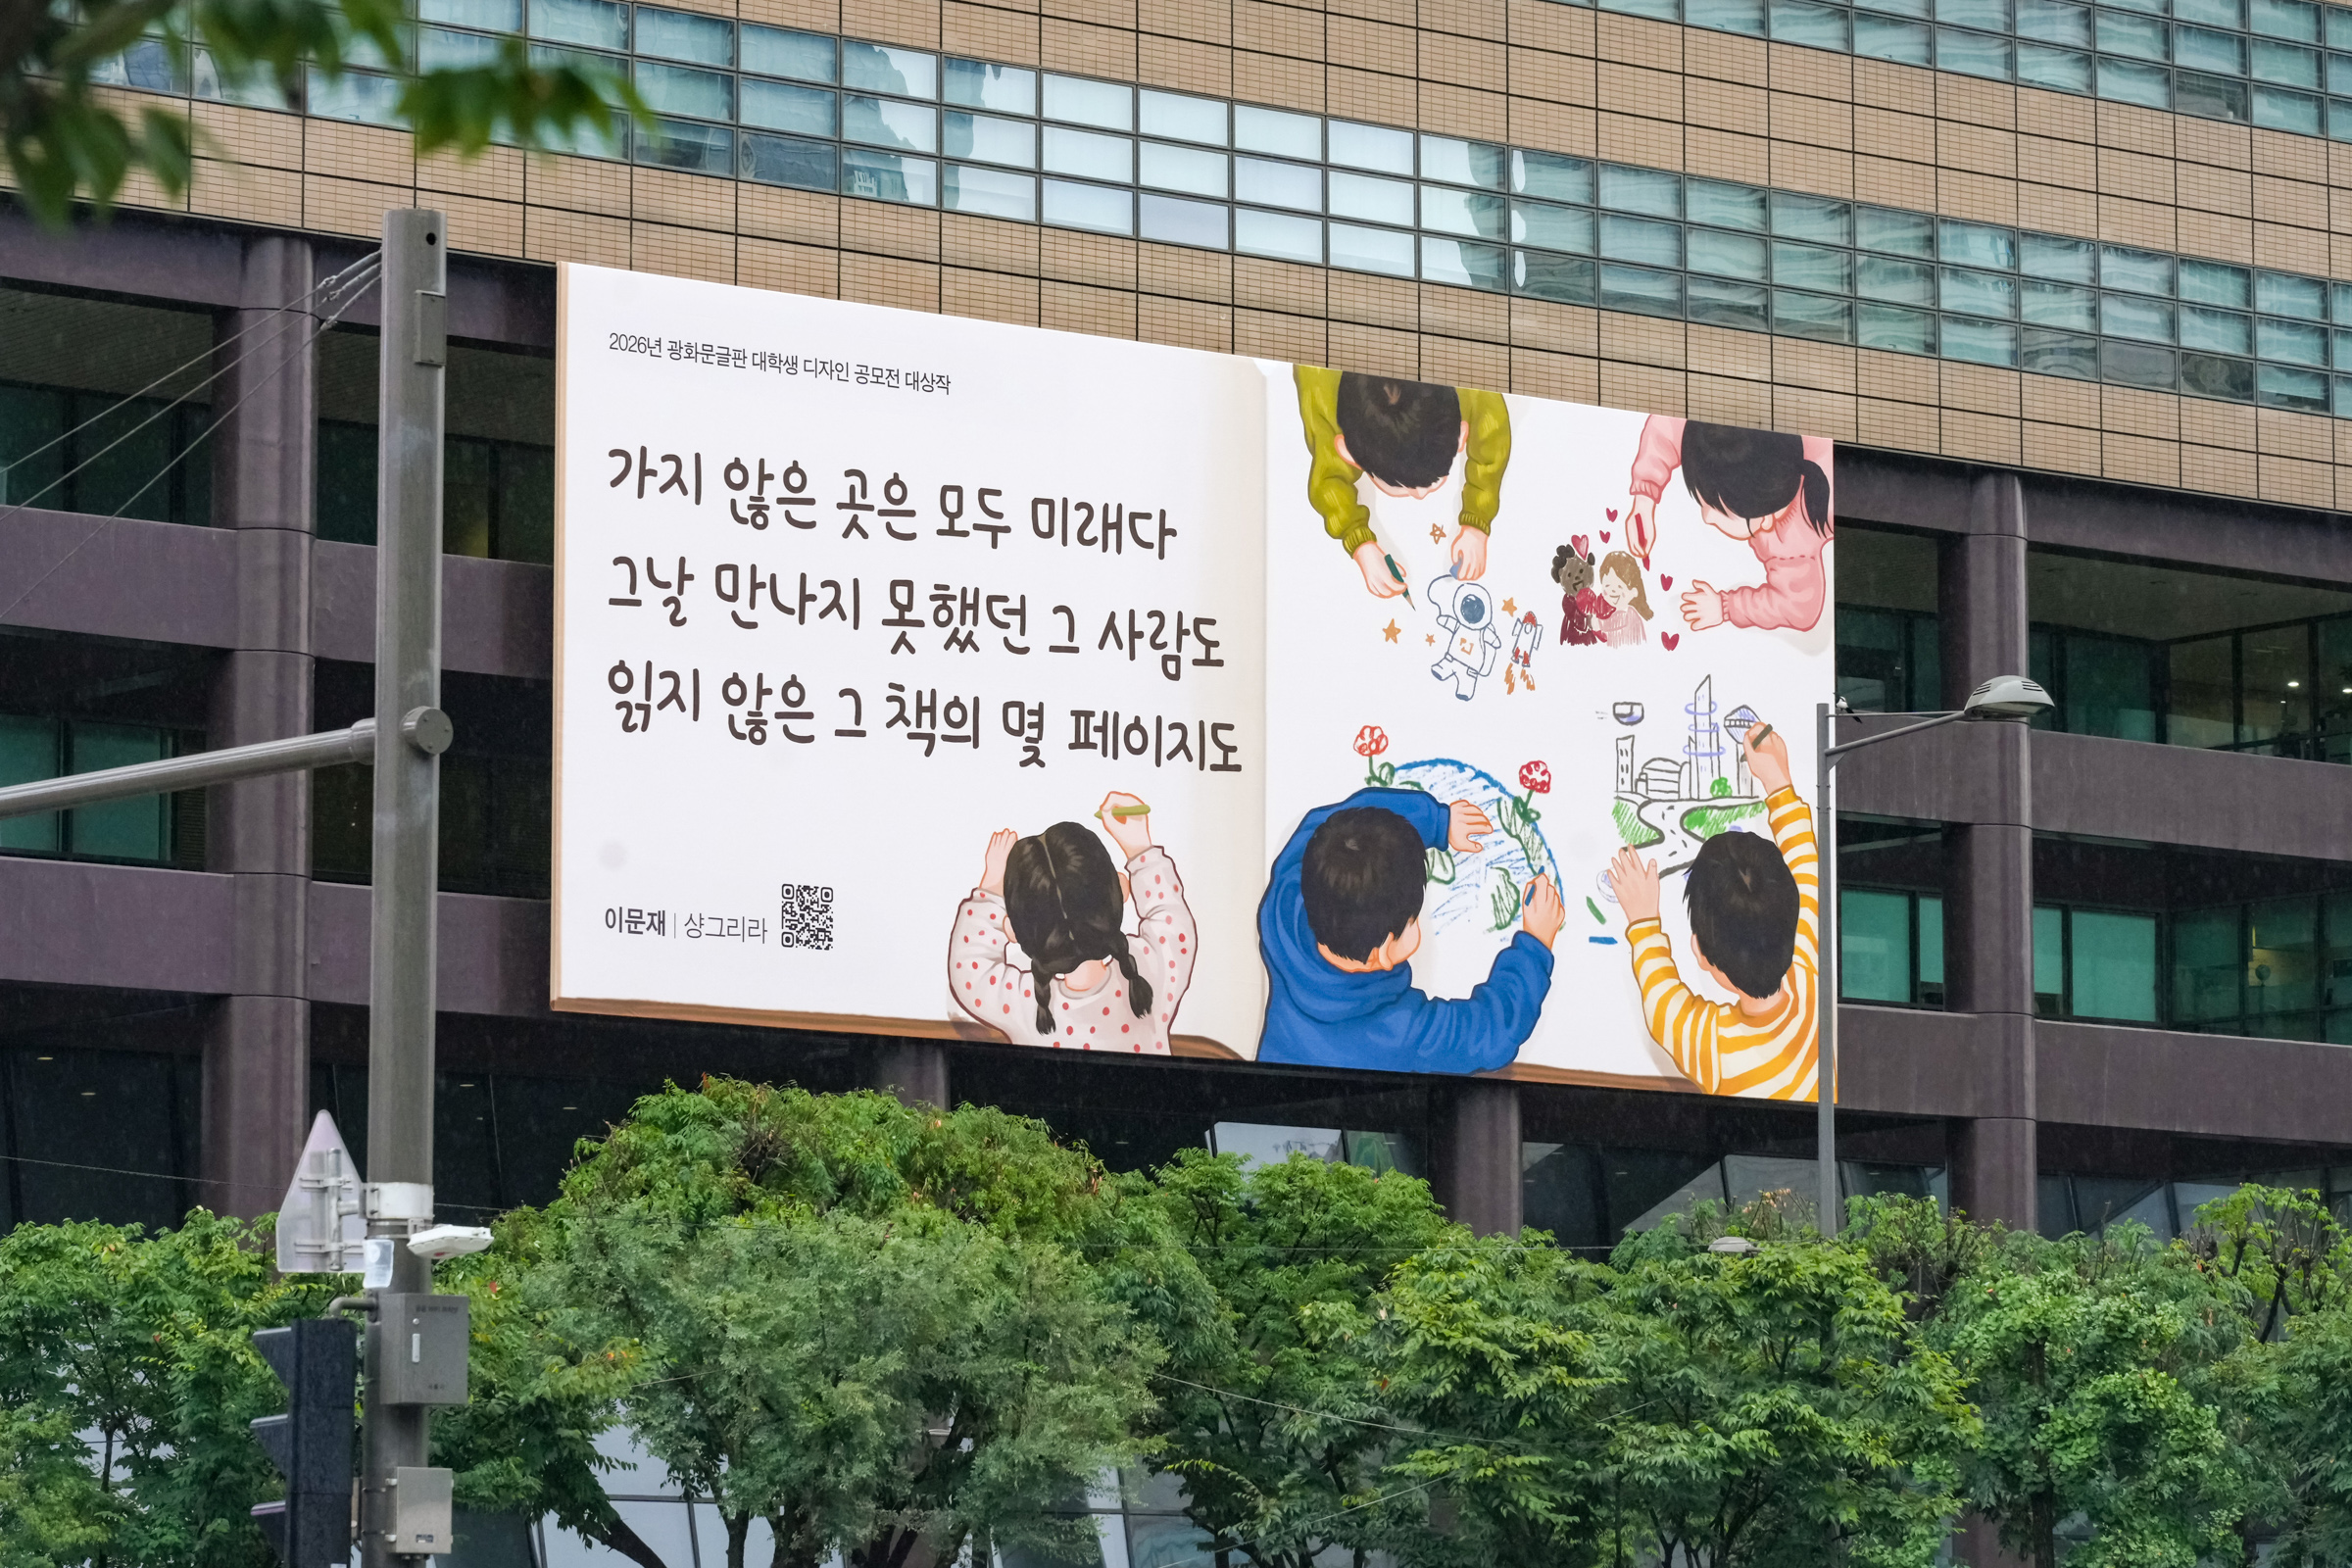 교보생명은 교보문고와 광화문글판, 체육 꿈나무 지원을 통해 교육·문화·스포츠 분야에서 사람의 성장을 돕는 활동을 이어왔다.
한 회사가 말하는 가치는 사업 밖의 선택에서도 드러납니다. 교보생명은 교보문고와 광화문글판, 체육 꿈나무 지원 등 교육·문화·스포츠 분야의 활동을 오랫동안 이어왔습니다.
이 활동들은 모두 당장의 판매보다 사람이 성장하고 더 나은 삶을 준비하도록 돕는다는 방향과 맞닿아 있습니다. 보험회사의 신뢰를 판단할 때는 상품과 수치뿐 아니라 회사가 사회와 어떤 관계를 맺어왔는지도 하나의 참고 기준이 될 수 있습니다.
금싸라기 땅에 국민서점을, 교보문고 →
교보생명컵 꿈나무체육대회 이야기 →
신뢰는 한 번의 설명보다 긴 시간의 행동으로 쌓입니다
보험회사를 선택할 때 하나의 수치나 문구만으로 판단하기는 어렵습니다. 회사가 왜 시작됐는지, 미래의 보험금을 감당할 기반이 있는지, 가입 후에도 고객을 관리하는지, 고객의 목소리를 실제 변화로 연결하는지를 함께 살펴보는 것이 좋습니다.
교보생명이 걸어온 시간과 현재의 제도, FP의 활동은 고객과의 약속을 오래 이어가기 위한 과정입니다. 이 일곱 가지 기준이 자신에게 맞는 보험회사를 판단하는 데 도움이 되기를 바랍니다.
함께 보면 좋은 콘텐츠
aboutAUTHOR
교보생명 뉴스룸 편집팀
교보생명의 철학과 가치를 더 많은 사람들에게 전달합니다.
뉴스룸에서 제공하는 콘텐츠(일부 사용에 제한이 있는 콘텐츠 제외)는 소셜네트워크 서비스(SNS), 인터넷 커뮤니티 등으로
자유롭게 배포하고 공유할 수 있습니다. 콘텐츠 배포·공유 및 활용 시에는 출처와 링크 삽입을 부탁드립니다.
고객이 교보생명을 믿어도 되는 7가지 이유
핵심요약
생명보험은 가입 후 수십 년이 지나 보험금을 받게 될 수도 있는 장기적인 약속입니다. 보험회사를 선택할 때는 상품과 보험료뿐 아니라 오랜 기간 약속을 지켜온 기록, 재무건전성, 보험금 지급, 가입 이후 관리, 보험설계사의 전문성, 소비자보호 체계 등을 함께 살펴봐야 합니다. 교보생명이 고객과의 약속을 지키기 위해 이어온 일곱 가지 노력을 확인해봅니다.
보험은 오늘 가입하지만 약속은 오랜 시간이 흐른 뒤 지켜지는 경우가 많습니다. 그래서 보험회사를 선택할 때는 회사의 역사나 규모뿐 아니라 재무건전성, 보험금 지급, 가입 후 관리, 고객보호 체계를 함께 살펴봐야 합니다.
교보생명이 고객과의 약속을 이어가기 위해 어떤 기반과 서비스를 갖춰왔는지 일곱 가지 기준으로 확인해봤습니다.
/* ==================================================
교보생명 7가지 이유 바로가기
================================================== */
.kyobo-seven-nav {
width: 100%;
margin: 40px 0 64px;
padding: 26px 28px;
border: 1px solid #e2e9e6;
border-radius: 18px;
background: #f7faf8;
box-sizing: border-box;
color: #202522;
font-family:
Pretendard,
"Noto Sans KR",
"Apple SD Gothic Neo",
sans-serif;
}
.kyobo-seven-nav *,
.kyobo-seven-nav *::before,
.kyobo-seven-nav *::after {
box-sizing: border-box;
}
.kyobo-seven-nav__title {
display: block;
margin: 0 0 16px;
color: #202522;
font-size: 18px;
font-weight: 700;
line-height: 1.5;
}
.kyobo-seven-nav__list {
display: grid;
grid-template-columns: repeat(2, minmax(0, 1fr));
gap: 10px 32px;
margin: 0;
padding: 0;
list-style: none;
counter-reset: kyobo-seven-counter;
}
.kyobo-seven-nav__list li {
position: relative;
min-width: 0;
margin: 0;
padding: 0;
counter-increment: kyobo-seven-counter;
}
.kyobo-seven-nav__list a {
display: grid;
grid-template-columns: 38px minmax(0, 1fr) 20px;
align-items: center;
gap: 10px;
width: 100%;
min-height: 56px;
padding: 13px 4px;
color: #3f4842;
font-size: 16px;
font-weight: 500;
line-height: 1.55;
text-decoration: none;
word-break: keep-all;
transition:
color 0.2s ease,
transform 0.2s ease;
}
.kyobo-seven-nav__list a::before {
content: counter(kyobo-seven-counter, decimal-leading-zero);
flex: 0 0 auto;
color: #0e9b49;
font-size: 14px;
font-weight: 700;
line-height: 1.75;
}
.kyobo-seven-nav__list a::after {
content: "↓";
color: #8b958f;
font-size: 18px;
font-weight: 400;
line-height: 1;
text-align: right;
}
.kyobo-seven-nav__list a:hover {
color: #08793a;
text-decoration: underline;
text-underline-offset: 4px;
transform: translateX(2px);
}
.kyobo-seven-nav__list a:focus-visible {
border-radius: 6px;
outline: 3px solid rgba(14, 155, 73, 0.2);
outline-offset: 2px;
}
.kyobo-reason-number {
display: block;
margin-bottom: 8px;
color: #0e9b49;
font-size: 15px;
font-weight: 700;
letter-spacing: 0.08em;
}
/* 상단 고정 메뉴가 있을 경우 이동 위치 보정 */
[id^="kyobo-reason-"] {
scroll-margin-top: 120px;
}
@media screen and (max-width: 640px) {
.kyobo-seven-nav {
margin: 32px 0 48px;
padding: 22px 20px;
border-radius: 16px;
}
.kyobo-seven-nav__title {
margin-bottom: 12px;
font-size: 17px;
}
.kyobo-seven-nav__list {
grid-template-columns: 1fr;
gap: 2px;
}
.kyobo-seven-nav__list a {
grid-template-columns: 34px minmax(0, 1fr) 18px;
gap: 8px;
min-height: 54px;
padding: 12px 2px;
font-size: 15px;
}
[id^="kyobo-reason-"] {
scroll-margin-top: 90px;
}
}
/* ==================================================
교보생명 7가지 이유 바로가기
================================================== */
/* 클릭 시 부드럽게 이동 */
html {
scroll-behavior: smooth;
}
@media (prefers-reduced-motion: reduce) {
html {
scroll-behavior: auto;
}
}
/* 상단 고정 메뉴에 소제목이 가려지지 않도록 이동 위치 보정 (값은 필요에 따라 조정) */
h2[id^="toc-"] {
scroll-margin-top: 120px;
}
.kyobo-seven-nav {
box-sizing: border-box;
width: 100%;
margin: 40px 0 64px;
padding: 28px;
border: 1px solid #dde5de;
border-radius: 20px;
background: #f3f6f1;
color: #101512;
font-family:
Pretendard,
"Noto Sans KR",
"Apple SD Gothic Neo",
sans-serif;
line-height: 1.5;
}
.kyobo-seven-nav *,
.kyobo-seven-nav *::before,
.kyobo-seven-nav *::after {
box-sizing: border-box;
}
.kyobo-seven-nav .kyobo-seven-nav__title {
display: block;
margin: 0 0 18px;
padding: 0;
color: #101512;
font-size: 20px;
font-weight: 800;
line-height: 1.5;
letter-spacing: -0.02em;
}
.kyobo-seven-nav .kyobo-seven-nav__list {
display: flex;
flex-wrap: wrap;
gap: 10px;
margin: 0;
padding: 0;
list-style: none;
counter-reset: kyobo-seven-counter;
}
.kyobo-seven-nav .kyobo-seven-nav__list li {
margin: 0;
padding: 0;
list-style: none;
counter-increment: kyobo-seven-counter;
}
.kyobo-seven-nav .kyobo-seven-nav__list li::marker {
content: "";
}
.kyobo-seven-nav .kyobo-seven-nav__list a {
display: inline-flex;
align-items: center;
gap: 10px;
min-height: 46px;
padding: 8px 20px 8px 8px;
border: 1px solid #dde5de;
border-radius: 999px;
background: #ffffff;
box-shadow: none;
color: #101512;
font-size: 16px;
font-weight: 600;
line-height: 1.4;
text-decoration: none;
white-space: nowrap;
word-break: keep-all;
transition:
border-color 0.15s ease,
background-color 0.15s ease,
color 0.15s ease;
}
.kyobo-seven-nav .kyobo-seven-nav__list a::before {
content: counter(kyobo-seven-counter);
display: flex;
flex: none;
align-items: center;
justify-content: center;
width: 28px;
height: 28px;
border-radius: 50%;
background: #0a7a3a;
color: #ffffff;
font-size: 14px;
font-weight: 800;
line-height: 1;
}
/* 터치 기기에서 hover 효과가 남아 있지 않도록 마우스 환경에서만 적용 */
@media (hover: hover) {
.kyobo-seven-nav .kyobo-seven-nav__list a:hover {
border-color: #0a7a3a;
background: #e8f5ec;
color: #0a7a3a;
}
}
.kyobo-seven-nav .kyobo-seven-nav__list a:active {
border-color: #0a7a3a;
background: #e8f5ec;
}
.kyobo-seven-nav .kyobo-seven-nav__list a:focus-visible {
outline: 3px solid #0e9b49;
outline-offset: 2px;
}
@media screen and (max-width: 640px) {
.kyobo-seven-nav {
margin: 32px 0 48px;
padding: 20px;
border-radius: 16px;
}
.kyobo-seven-nav .kyobo-seven-nav__title {
margin-bottom: 14px;
font-size: 18px;
}
.kyobo-seven-nav .kyobo-seven-nav__list {
gap: 8px;
}
.kyobo-seven-nav .kyobo-seven-nav__list li {
width: 100%;
}
.kyobo-seven-nav .kyobo-seven-nav__list a {
display: flex;
width: 100%;
min-height: 52px;
font-size: 15px;
white-space: normal;
}
h2[id^="toc-"] {
scroll-margin-top: 90px;
}
}
보험회사를 선택할 때 확인할 7가지 기준
시작의 목적과 철학
미래 보험금 지급 기반
보험금 지급과 안내
가입 후 계약 관리
FP의 전문성과 역할
소비자보호 체계
사회를 향한 약속
사람의 미래를 생각하며 출발한 회사인가
1958년 대한교육보험으로 출발한 교보생명은 교육과 보험을 통해 사람의 미래를 준비한다는 뜻을 사업에 담았다.
교보생명은 1958년 대한교육보험으로 출발했습니다. 창립자 대산 신용호는 교육을 통해 인재를 키우고, 보험으로 가족의 미래를 지키겠다는 뜻을 사업에 담았습니다.
보험은 한 번의 거래보다 긴 시간 동안 약속을 이어가는 일에 가깝습니다. 회사가 어떤 목적으로 시작했고 그 방향을 얼마나 오래 지켜왔는지는 고객이 보험회사를 판단할 때 살펴볼 만한 첫 번째 기준입니다.
교보생명의 탄생과 역사 자세히 보기 →
수십 년 뒤의 보험금까지 준비할 수 있는가
생명보험 계약은 수십 년간 이어질 수 있습니다. 고객이 낸 보험료를 안정적으로 운용하고 미래의 보험금을 지급하려면 자산과 부채를 장기 관점에서 함께 관리해야 합니다.
보험회사의 지급여력을 보여주는 대표적인 지표가 K-ICS 비율입니다. 교보생명의 2026년 1분기 말 경과조치 적용 후 K-ICS 비율은 214.2%로, 같은 시점 생명보험업권의 K-ICS 비율 207.7%를 6.5%포인트 웃돌았습니다.
/* ==================================================
교보생명 신용평가 팩트박스
================================================== */
.kyobo-credit-box {
width: 100%;
margin: 30px 0;
padding: 28px;
border-left: 4px solid #0e9b49;
border-radius: 0 18px 18px 0;
background: #f7faf8;
box-sizing: border-box;
color: #202522;
font-family:
Pretendard,
"Noto Sans KR",
"Apple SD Gothic Neo",
sans-serif;
word-break: keep-all;
}
.kyobo-credit-box *,
.kyobo-credit-box *::before,
.kyobo-credit-box *::after {
box-sizing: border-box;
}
.kyobo-credit-box__heading {
margin-bottom: 21px;
}
.kyobo-credit-box__label {
display: block;
margin-bottom: 5px;
color: #0e9b49;
font-size: 13px;
font-weight: 700;
line-height: 1.4;
letter-spacing: 0.09em;
}
.kyobo-credit-box__title {
display: block;
color: #202522;
font-size: 21px;
font-weight: 700;
line-height: 1.5;
letter-spacing: -0.025em;
}
.kyobo-credit-box__ratings {
display: grid;
grid-template-columns: repeat(3, minmax(0, 1fr));
gap: 10px;
}
.kyobo-credit-box__rating {
display: flex;
flex-direction: column;
align-items: center;
justify-content: center;
min-width: 0;
min-height: 142px;
padding: 18px 12px;
border: 1px solid #e2e9e6;
border-radius: 14px;
background: #ffffff;
text-align: center;
}
.kyobo-credit-box__agency {
display: block;
min-height: 42px;
color: #68716b;
font-size: 14px;
font-weight: 500;
line-height: 1.5;
}
.kyobo-credit-box__grade {
display: block;
margin: 3px 0 5px;
color: #08763a;
font-size: 29px;
font-weight: 700;
line-height: 1.25;
letter-spacing: -0.02em;
}
.kyobo-credit-box__description {
display: block;
color: #68716b;
font-size: 13px;
font-weight: 400;
line-height: 1.5;
}
.kyobo-credit-box__note {
margin: 18px 0 0;
color: #303833;
font-size: 15px;
font-weight: 500;
line-height: 1.7;
}
.kyobo-credit-box__source {
margin: 7px 0 0;
color: #778079;
font-size: 12px;
font-weight: 400;
line-height: 1.6;
}
@media screen and (max-width: 640px) {
.kyobo-credit-box {
margin: 26px 0;
padding: 23px 18px;
border-left-width: 3px;
border-radius: 0 16px 16px 0;
}
.kyobo-credit-box__heading {
margin-bottom: 17px;
}
.kyobo-credit-box__title {
font-size: 19px;
}
.kyobo-credit-box__ratings {
grid-template-columns: 1fr;
gap: 8px;
}
.kyobo-credit-box__rating {
display: grid;
grid-template-columns: minmax(100px, 1fr) 68px minmax(120px, 1.2fr);
min-height: 76px;
padding: 14px;
text-align: left;
}
.kyobo-credit-box__agency {
min-height: 0;
font-size: 13px;
}
.kyobo-credit-box__grade {
margin: 0;
font-size: 24px;
text-align: center;
}
.kyobo-credit-box__description {
font-size: 12px;
}
.kyobo-credit-box__note {
margin-top: 16px;
font-size: 14px;
}
}
CREDIT RATING
신용평가도 함께 확인할 수 있습니다
국내 3대 신용평가사
AAA
보험금지급능력평가 최고등급
Moody’s
A1
글로벌 신용평가등급
Fitch
A+
글로벌 보험금지급능력등급
NICE신용평가 기준으로 2007년부터 2026년까지
20년 연속 AAA 등급을 유지했습니다.
※ 기사 작성 시점 기준이며 신용등급은 변동될 수 있습니다.
한 시점의 수치만으로 회사를 단정할 수는 없습니다. 다만 장기 약속을 지킬 수 있는 기반을 판단할 때 재무건전성 지표와 신용등급을 함께 살펴보면 도움이 됩니다.
보험회사 재무건전성 지표 읽는 법 →
필요한 순간 보험금으로 약속을 지키는가
보험의 가치는 사고나 질병이 발생했을 때 비로소 구체적으로 드러납니다. 고객이 보장받을 수 있는 내용을 이해하고, 필요한 서류와 절차를 안내받아 보험금을 청구할 수 있어야 합니다.
보험금은 약관에서 정한 지급 사유와 심사 기준에 따라 지급됩니다. 따라서 가입 전 보장 범위와 제외 사항을 확인하고, 사고가 발생했을 때는 담당 FP나 고객센터를 통해 청구 가능 여부와 절차를 점검하는 것이 중요합니다.
회사가 보험금을 지급하는 것에 그치지 않고 고객이 놓칠 수 있는 보장을 안내하는지까지 살펴보면 보험 서비스의 차이를 보다 구체적으로 확인할 수 있습니다.
가입 후에도 고객을 계속 관리하는가
보험회사를 선택할 때는 가입 이후 어떤 관리 서비스를 받을 수 있는지도 살펴봐야 합니다. 기존 보험의 보장 내용을 다시 확인할 수 있는지, 받을 수 있는 보험금을 놓치지 않도록 안내받을 수 있는지, 보험금 청구 과정에서 도움을 받을 수 있는지가 중요합니다.
/* ==================================================
평생든든서비스 4단계 인터랙티브
================================================== */
#kyoboCareJourney {
--kyobo-green: #0e9b49;
--kyobo-green-dark: #08763a;
--kyobo-green-light: #eaf7ef;
--kyobo-text: #202522;
--kyobo-text-sub: #68716b;
--kyobo-line: #dfe5e0;
--kyobo-background: #fbfcfb;
width: 100%;
margin: 34px 0;
padding: 32px;
border: 1px solid var(--kyobo-line);
border-radius: 20px;
background: var(--kyobo-background);
box-sizing: border-box;
color: var(--kyobo-text);
font-family:
Pretendard,
"Noto Sans KR",
"Apple SD Gothic Neo",
sans-serif;
word-break: keep-all;
}
#kyoboCareJourney *,
#kyoboCareJourney *::before,
#kyoboCareJourney *::after {
box-sizing: border-box;
}
#kyoboCareJourney button {
font-family: inherit;
}
#kyoboCareJourney .kyobo-care-journey__heading {
margin-bottom: 24px;
}
#kyoboCareJourney .kyobo-care-journey__label {
margin: 0 0 7px;
color: var(--kyobo-green);
font-size: 14px;
font-weight: 700;
line-height: 1.5;
letter-spacing: 0.08em;
}
#kyoboCareJourney .kyobo-care-journey__heading h3 {
margin: 0 0 9px;
padding: 0;
color: var(--kyobo-text);
font-size: 24px;
font-weight: 700;
line-height: 1.45;
letter-spacing: -0.03em;
}
#kyoboCareJourney .kyobo-care-journey__intro {
margin: 0;
color: var(--kyobo-text-sub);
font-size: 16px;
line-height: 1.65;
}
#kyoboCareJourney .kyobo-care-journey__tabs {
position: relative;
display: grid;
grid-template-columns: repeat(4, minmax(0, 1fr));
gap: 8px;
margin: 0 0 22px;
}
#kyoboCareJourney .kyobo-care-journey__tabs::before {
content: "";
position: absolute;
top: 50%;
right: 5%;
left: 5%;
z-index: 0;
height: 1px;
background: var(--kyobo-line);
}
#kyoboCareJourney .kyobo-care-journey__tab {
position: relative;
z-index: 1;
display: flex;
flex-direction: column;
align-items: center;
justify-content: center;
gap: 1px;
min-width: 0;
min-height: 64px;
margin: 0;
padding: 9px 8px;
border: 1px solid var(--kyobo-line);
border-radius: 12px;
color: var(--kyobo-text);
background: #ffffff;
box-shadow: none;
cursor: pointer;
appearance: none;
transition:
border-color 0.2s ease,
color 0.2s ease,
background-color 0.2s ease,
transform 0.2s ease;
}
#kyoboCareJourney .kyobo-care-journey__tab:hover {
border-color: var(--kyobo-green);
color: var(--kyobo-green-dark);
transform: translateY(-1px);
}
#kyoboCareJourney .kyobo-care-journey__tab.is-active,
#kyoboCareJourney .kyobo-care-journey__tab[aria-selected="true"] {
border-color: var(--kyobo-green);
color: #ffffff;
background: var(--kyobo-green);
}
#kyoboCareJourney .kyobo-care-journey__tab:focus-visible {
outline: 3px solid rgba(14, 155, 73, 0.22);
outline-offset: 2px;
}
#kyoboCareJourney .kyobo-care-journey__tab-number {
font-size: 12px;
font-weight: 700;
line-height: 1.35;
letter-spacing: 0.04em;
}
#kyoboCareJourney .kyobo-care-journey__tab-name {
font-size: 16px;
font-weight: 700;
line-height: 1.4;
}
#kyoboCareJourney .kyobo-care-journey__panels {
min-height: 190px;
}
#kyoboCareJourney .kyobo-care-journey__panel {
display: none;
min-height: 190px;
padding: 26px;
border-radius: 16px;
background: var(--kyobo-green-light);
}
#kyoboCareJourney .kyobo-care-journey__panel.is-active {
display: block;
animation: kyoboCarePanelIn 0.25s ease;
}
#kyoboCareJourney .kyobo-care-journey__step {
display: block;
margin-bottom: 8px;
color: var(--kyobo-green);
font-size: 13px;
font-weight: 700;
line-height: 1.4;
letter-spacing: 0.07em;
}
#kyoboCareJourney .kyobo-care-journey__panel-title {
display: block;
margin-bottom: 10px;
color: var(--kyobo-green-dark);
font-size: 20px;
font-weight: 700;
line-height: 1.5;
}
#kyoboCareJourney .kyobo-care-journey__panel p {
margin: 0;
color: var(--kyobo-text);
font-size: 16px;
line-height: 1.75;
}
#kyoboCareJourney .kyobo-care-journey__metrics {
display: grid;
grid-template-columns: repeat(3, minmax(0, 1fr));
gap: 10px;
margin-top: 18px;
}
#kyoboCareJourney .kyobo-care-journey__metric {
display: flex;
flex-direction: column;
justify-content: center;
min-height: 116px;
padding: 18px 12px;
border: 1px solid #edf1ee;
border-radius: 14px;
background: #ffffff;
text-align: center;
}
#kyoboCareJourney .kyobo-care-journey__metric-value {
display: block;
margin-bottom: 5px;
color: var(--kyobo-green-dark);
font-size: 22px;
font-weight: 700;
line-height: 1.35;
letter-spacing: -0.03em;
}
#kyoboCareJourney .kyobo-care-journey__metric-label {
display: block;
color: var(--kyobo-text-sub);
font-size: 14px;
font-weight: 400;
line-height: 1.55;
}
#kyoboCareJourney .kyobo-care-journey__source {
margin: 12px 0 0;
color: var(--kyobo-text-sub);
font-size: 13px;
line-height: 1.6;
text-align: right;
}
@keyframes kyoboCarePanelIn {
from {
opacity: 0;
transform: translateY(5px);
}
to {
opacity: 1;
transform: translateY(0);
}
}
@media (prefers-reduced-motion: reduce) {
#kyoboCareJourney .kyobo-care-journey__panel.is-active {
animation: none;
}
#kyoboCareJourney .kyobo-care-journey__tab {
transition: none;
}
}
@media screen and (max-width: 640px) {
#kyoboCareJourney {
margin: 28px 0;
padding: 24px 18px;
border-radius: 17px;
}
#kyoboCareJourney .kyobo-care-journey__heading {
margin-bottom: 20px;
}
#kyoboCareJourney .kyobo-care-journey__heading h3 {
font-size: 21px;
}
#kyoboCareJourney .kyobo-care-journey__intro {
font-size: 15px;
}
#kyoboCareJourney .kyobo-care-journey__tabs {
grid-template-columns: repeat(2, minmax(0, 1fr));
}
#kyoboCareJourney .kyobo-care-journey__tabs::before {
display: none;
}
#kyoboCareJourney .kyobo-care-journey__tab {
min-height: 56px;
}
#kyoboCareJourney .kyobo-care-journey__panels {
min-height: 235px;
}
#kyoboCareJourney .kyobo-care-journey__panel {
min-height: 235px;
padding: 22px 19px;
}
#kyoboCareJourney .kyobo-care-journey__panel-title {
font-size: 18px;
}
#kyoboCareJourney .kyobo-care-journey__panel p {
font-size: 15px;
}
#kyoboCareJourney .kyobo-care-journey__metrics {
grid-template-columns: 1fr;
}
#kyoboCareJourney .kyobo-care-journey__metric {
min-height: 0;
padding: 16px;
}
#kyoboCareJourney .kyobo-care-journey__source {
text-align: left;
}
}
(function () {
function initKyoboCareJourney() {
var root = document.getElementById("kyoboCareJourney");
if (!root || root.dataset.initialized === "true") {
return;
}
root.dataset.initialized = "true";
var tabs = Array.prototype.slice.call(
root.querySelectorAll("[data-kyobo-care-tab]")
);
var panels = Array.prototype.slice.call(
root.querySelectorAll("[data-kyobo-care-panel]")
);
function activateTab(selectedTab, moveFocus) {
var selectedNumber =
selectedTab.getAttribute("data-kyobo-care-tab");
tabs.forEach(function (tab) {
var isSelected = tab === selectedTab;
tab.classList.toggle("is-active", isSelected);
tab.setAttribute(
"aria-selected",
isSelected ? "true" : "false"
);
});
panels.forEach(function (panel) {
var isSelected =
panel.getAttribute("data-kyobo-care-panel") ===
selectedNumber;
panel.classList.toggle("is-active", isSelected);
});
if (moveFocus) {
selectedTab.focus();
}
}
tabs.forEach(function (tab, index) {
tab.addEventListener("click", function () {
activateTab(tab, false);
});
tab.addEventListener("keydown", function (event) {
var nextIndex = index;
if (event.key === "ArrowRight") {
nextIndex = (index + 1) % tabs.length;
} else if (event.key === "ArrowLeft") {
nextIndex = (index - 1 + tabs.length) % tabs.length;
} else if (event.key === "Home") {
nextIndex = 0;
} else if (event.key === "End") {
nextIndex = tabs.length - 1;
} else {
return;
}
event.preventDefault();
activateTab(tabs[nextIndex], true);
});
});
var initialTab =
root.querySelector(
'[data-kyobo-care-tab][aria-selected="true"]'
) || tabs[0];
if (initialTab) {
activateTab(initialTab, false);
}
}
if (document.readyState === "loading") {
document.addEventListener(
"DOMContentLoaded",
initKyoboCareJourney
);
} else {
initKyoboCareJourney();
}
window.addEventListener("load", initKyoboCareJourney);
})();
평생든든서비스
보험 가입 후, 어떤 관리를 받을 수 있을까요?
가입부터 보험금 청구까지 각 단계를 눌러 확인해보세요.
01
가입
02
유지
03
점검
04
청구
STEP 01
가입 내용을 정확히 확인합니다
상품의 보장 내용과 보험료, 보험기간, 납입기간을 확인합니다.
보장되지 않는 사항과 계약자가 알아야 할 내용도 함께 살펴봅니다.
STEP 02
달라진 계약 정보를 관리합니다
연락처와 보험료 납입방법, 보험수익자 등 계약정보가 현재 상황과
맞는지 확인하고 필요한 변경 절차를 안내받습니다.
STEP 03
현재 생활에 보장이 맞는지 살펴봅니다
가족 구성과 소득, 건강 상태처럼 가입 당시와 달라진 조건을
확인하고 기존 보장의 내용과 부족한 부분을 점검합니다.
STEP 04
놓친 보험금과 청구 절차를 확인합니다
청구할 수 있는 보험금이 있는지 살펴보고 필요한 서류와 접수
절차를 안내받습니다. 필요한 경우 FP의 보험금 대리접수 지원도
받을 수 있습니다.
201만 명
누적 이용 고객
2025년 2월 기준
50만 건
2024년 FP
보험금 대리접수
5,373억 원
보험금 청구
지원 금액
자료: 교보생명 뉴스룸 ‘평생든든서비스 15년’
교보생명은 2011년부터 ‘평생든든서비스’를 운영하고 있습니다. FP가 고객을 다시 찾아가 계약 내용을 점검하고, 보장 유지와 보험금 청구에 필요한 사항을 안내하는 서비스입니다.
보험 가입 이후에도 고객을 다시 만나고 필요한 순간을 살피는 과정은 보험이 일회성 판매가 아니라 장기적인 관리라는 점을 보여줍니다.
평생든든서비스 15년의 기록 보기 →
고객 곁에서 약속을 이어갈 사람이 있는가
교보생명 FP는 보험 가입 이후에도 계약과 보장 내용을 점검하고 필요한 보험금 청구 절차를 안내하고 있다.
보험은 상품 설명만으로 끝나지 않습니다. 고객의 상황이 바뀌면 계약 내용을 다시 확인해야 하고, 사고나 질병이 생기면 보험금 청구 절차도 살펴야 합니다.
교보생명 FP는 가입 전 보장 설계부터 계약 유지, 보장 점검, 보험금 청구 지원까지 고객과의 접점을 이어갑니다. 디지털 서비스가 편의를 높이는 동안에도 복잡한 내용을 설명하고 고객의 상황을 함께 살피는 역할은 여전히 중요합니다.
FP의 전문성과 윤리의식, 지속적인 교육 체계는 고객이 장기 계약을 관리받는 과정에서 확인해야 할 중요한 요소입니다.
고객보장 완주를 돕는 FP 이야기 →
고객의 목소리를 제도에 반영하는가
보험은 약관과 절차가 복잡한 만큼 소비자보호 체계가 중요합니다. 상품을 만들고 판매하는 단계부터 계약 유지와 보험금 지급 단계까지 고객에게 불리하거나 불편한 지점이 없는지 점검해야 합니다.
교보생명은 소비자보호 조직과 내부통제 체계를 두고 고객의 소리(VOC)를 수집해 업무와 서비스를 개선하고 있습니다. 고객이 제기한 불편을 한 건의 민원으로 끝내지 않고 같은 문제가 반복되지 않도록 원인을 살피는 과정이 핵심입니다.
고객 입장에서는 설명이 충분했는지, 문의와 이의제기 절차가 열려 있는지, 문제 발생 후 개선으로 이어지는지를 함께 확인해볼 수 있습니다.
보험 밖에서도 사람을 향한 철학을 이어가는가
교보생명은 교보문고와 광화문글판, 체육 꿈나무 지원을 통해 교육·문화·스포츠 분야에서 사람의 성장을 돕는 활동을 이어왔다.
한 회사가 말하는 가치는 사업 밖의 선택에서도 드러납니다. 교보생명은 교보문고와 광화문글판, 체육 꿈나무 지원 등 교육·문화·스포츠 분야의 활동을 오랫동안 이어왔습니다.
이 활동들은 모두 당장의 판매보다 사람이 성장하고 더 나은 삶을 준비하도록 돕는다는 방향과 맞닿아 있습니다. 보험회사의 신뢰를 판단할 때는 상품과 수치뿐 아니라 회사가 사회와 어떤 관계를 맺어왔는지도 하나의 참고 기준이 될 수 있습니다.
금싸라기 땅에 국민서점을, 교보문고 →
교보생명컵 꿈나무체육대회 이야기 →
신뢰는 한 번의 설명보다 긴 시간의 행동으로 쌓입니다
보험회사를 선택할 때 하나의 수치나 문구만으로 판단하기는 어렵습니다. 회사가 왜 시작됐는지, 미래의 보험금을 감당할 기반이 있는지, 가입 후에도 고객을 관리하는지, 고객의 목소리를 실제 변화로 연결하는지를 함께 살펴보는 것이 좋습니다.
교보생명이 걸어온 시간과 현재의 제도, FP의 활동은 고객과의 약속을 오래 이어가기 위한 과정입니다. 이 일곱 가지 기준이 자신에게 맞는 보험회사를 판단하는 데 도움이 되기를 바랍니다.
함께 보면 좋은 콘텐츠
/* ================================================
함께 보면 좋은 콘텐츠
고객이 교보생명을 믿어도 되는 7가지 이유
================================================ */
#kyobo-related-trust-seven {
--kyobo-green: #00856a;
--kyobo-green-dark: #006b57;
--text-main: #222222;
--text-sub: #666666;
--border: #e2e9e6;
--background: #f7faf8;
width: 100%;
max-width: 760px;
margin: 24px auto 30px;
font-family:
Pretendard,
-apple-system,
BlinkMacSystemFont,
"Noto Sans KR",
"Apple SD Gothic Neo",
sans-serif;
word-break: keep-all;
}
#kyobo-related-trust-seven,
#kyobo-related-trust-seven *,
#kyobo-related-trust-seven *::before,
#kyobo-related-trust-seven *::after {
box-sizing: border-box;
}
#kyobo-related-trust-seven .kyobo-related-grid {
display: grid;
grid-template-columns: repeat(3, minmax(0, 1fr));
gap: 14px;
}
#kyobo-related-trust-seven .kyobo-related-card {
display: flex;
flex-direction: column;
justify-content: space-between;
width: 100%;
min-width: 0;
min-height: 270px;
padding: 22px 20px 19px;
border: 1px solid var(--border);
border-radius: 16px;
background: var(--background);
color: var(--text-main);
text-decoration: none !important;
box-shadow: none;
transition:
transform 0.2s ease,
border-color 0.2s ease,
box-shadow 0.2s ease;
}
#kyobo-related-trust-seven .kyobo-related-card:hover {
border-color: var(--kyobo-green);
box-shadow: 0 8px 20px rgba(0, 133, 106, 0.08);
transform: translateY(-3px);
}
#kyobo-related-trust-seven .kyobo-related-card:focus-visible {
border-color: var(--kyobo-green);
outline: 3px solid rgba(0, 133, 106, 0.18);
outline-offset: 3px;
}
#kyobo-related-trust-seven .kyobo-related-category {
display: block;
margin: 0 0 14px;
color: var(--kyobo-green);
font-size: 13px;
font-weight: 700;
line-height: 1.4;
letter-spacing: 0.02em;
}
#kyobo-related-trust-seven .kyobo-related-title {
margin: 0 0 12px;
padding: 0;
color: var(--text-main);
font-size: 18px;
font-weight: 800;
line-height: 1.5;
letter-spacing: -0.04em;
word-break: keep-all;
}
#kyobo-related-trust-seven .kyobo-related-desc {
margin: 0;
padding: 0;
color: var(--text-sub);
font-size: 14px;
font-weight: 400;
line-height: 1.65;
letter-spacing: -0.025em;
word-break: keep-all;
}
#kyobo-related-trust-seven .kyobo-related-bottom {
margin-top: auto;
padding-top: 18px;
}
#kyobo-related-trust-seven .kyobo-related-more {
display: inline-block;
color: var(--kyobo-green);
font-size: 14px;
font-weight: 700;
line-height: 1.5;
}
#kyobo-related-trust-seven .kyobo-related-card:hover
.kyobo-related-more {
color: var(--kyobo-green-dark);
text-decoration: underline;
text-underline-offset: 4px;
}
/* 태블릿 */
@media screen and (max-width: 820px) {
#kyobo-related-trust-seven .kyobo-related-grid {
grid-template-columns: repeat(2, minmax(0, 1fr));
}
#kyobo-related-trust-seven .kyobo-related-card {
min-height: 245px;
}
}
/* 모바일 */
@media screen and (max-width: 640px) {
#kyobo-related-trust-seven {
margin: 18px 0 20px;
}
#kyobo-related-trust-seven .kyobo-related-grid {
grid-template-columns: 1fr;
gap: 12px;
}
#kyobo-related-trust-seven .kyobo-related-card {
min-height: auto;
padding: 20px 18px;
}
#kyobo-related-trust-seven .kyobo-related-category {
margin-bottom: 10px;
font-size: 12px;
}
#kyobo-related-trust-seven .kyobo-related-title {
margin-bottom: 10px;
font-size: 17px;
}
#kyobo-related-trust-seven .kyobo-related-desc {
font-size: 14px;
}
#kyobo-related-trust-seven .kyobo-related-bottom {
padding-top: 16px;
}
}
@media (prefers-reduced-motion: reduce) {
#kyobo-related-trust-seven .kyobo-related-card {
transition: none;
}
#kyobo-related-trust-seven .kyobo-related-card:hover {
transform: none;
}
}
BRAND STORY
교보생명은 왜 FP를 먼저 응원할까?
고객과의 약속을 끝까지 이어가는 FP의 역할과
교보생명이 FP의 성장을 지원해온 이유를 살펴봅니다.
콘텐츠 보기 →
BRAND STORY
평생든든서비스는 어떻게 이용하나요?
가입한 보험의 보장 점검부터 보험금 청구 지원까지,
가입 후 받을 수 있는 관리 서비스를 확인해보세요.
콘텐츠 보기 →
BRAND STORY
30자의 희망, 광화문글판
보험을 넘어 시민의 일상에 위로와 희망을 전해온
광화문글판의 시작과 의미를 만나봅니다.
콘텐츠 보기 →
aboutAUTHOR교보생명 뉴스룸 편집팀교보생명의 철학과 가치를 더 많은 사람들에게 전달합니다.뉴스룸에서 제공하는 콘텐츠(일부 사용에 제한이 있는 콘텐츠 제외)는 소셜네트워크 서비스(SNS), 인터넷 커뮤니티 등으로자유롭게 배포하고 공유할 수 있습니다. 콘텐츠 배포·공유 및 활용 시에는 출처와 링크 삽입을 부탁드립니다.