2026-09-18

재해 vs 질병 vs 후유 장해, 뭐가 다를까? 장해 특약 한눈에 살펴보세요

카카오톡 공유하기 페이스북 공유하기 X 공유하기 주소복사
  • 재해장해 vs 질병장해 vs 후유장해, 뭐가 다를까? 장해가 생긴 ‘원인’을 먼저 확인해요!
  • 장해가 발생하면 보험금은? 일반적으로 가입금액 x 장해지급률로 계산해요!
  • 장해 판정은 언제? 일반적으로 재해일 또는 진단확정일부터 180일을 기준으로 판정해요!

이런 특약 저런 특약

장해 특약,
이 네 가지를 확인하세요

비슷한 특약 이름이 헷갈리셨나요?
장해의 원인부터 지급 기준까지, 하나씩 살펴보세요.

어떤 원인을 보장하나요?

재해로 생긴 장해인지,
질병으로 생긴 장해인지 확인해요.

몇 %부터 보장하나요?

보험금 지급이 시작되는
장해지급률 기준을 살펴봐요.

언제 장해를 판정하나요?

약관에서 정한 판정 시점과
장해분류표를 확인해요.

지급률은 어떻게 적용하나요?

여러 장해가 남았다면
합산 방법과 한도를 살펴봐요.

교통사고로 다리를 다친 뒤 신체 기능에 영구적인 저하가 남은 경우와 질병으로 신체 기능을 잃은 경우, 둘 다 ‘장해’라고 부르지만 보험에서 적용되는 특약은 다를 수 있습니다.

재해장해, 질병장해, 후유장해처럼 이름도 비슷해 더 헷갈리는데요. 이때 기억해야 할 기준은 의외로 간단합니다. 바로 ‘무엇 때문에 장해가 생겼는지’입니다.

오늘 <이런 특약 저런 특약>에서는 장해란 무엇인지부터 재해장해와 질병장해, 후유장해 특약 차이, 보험금 계산과 장해 판정까지 하나씩 알아보겠습니다.

‘장해’는 ‘장애’와 어떻게 다를까?

Q. 보험에서 말하는 ‘장해’란 무엇인가요?

A. 장해란 상해 또는 질병이 치유된 후 신체에 남아 있는 영구적인 정신 또는 육체의 훼손 상태를 말합니다.

따라서 치료 과정에서 일시적으로 나타나는 증상은 장해에 포함되지 않는데요. 원칙적으로 치료가 끝난 뒤에도 회복되지 않고 남은 상태를 장해로 봅니다. 다만 영구적이지 않더라도 치료 종결 후 5년 이상 지속되는 장해는 ‘한시장해’로 보아, 해당 장해지급률의 20%를 적용합니다.

보험에서는 약관의 장해분류표를 기준으로 장해 정도를 판단하며, 이에 따라 보험금 지급 여부와 금액이 달라질 수 있습니다.

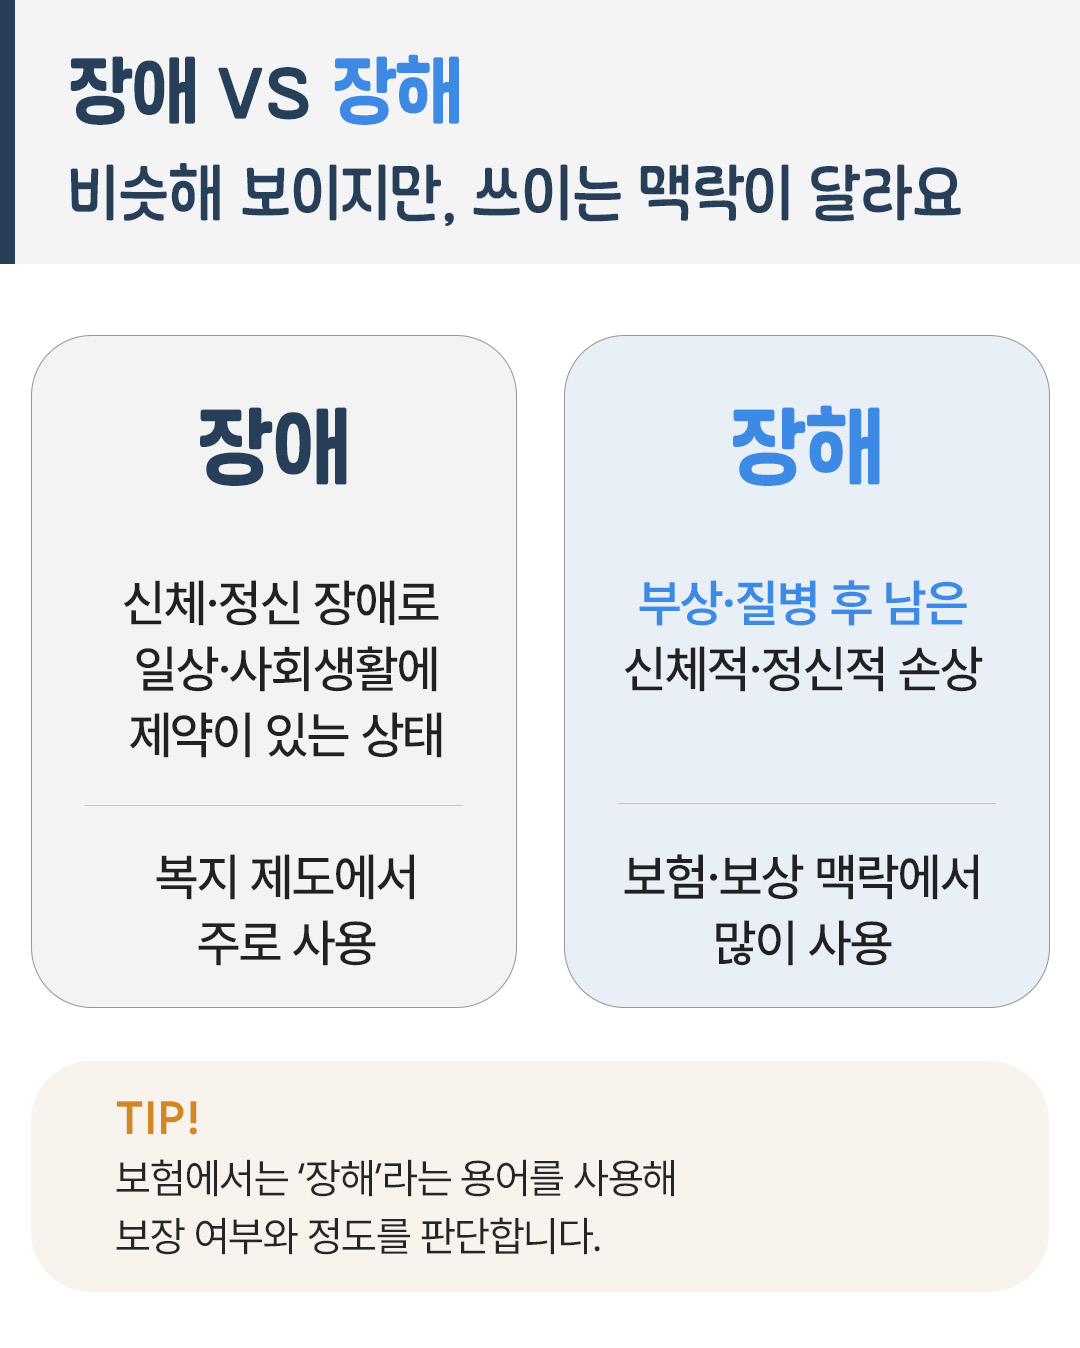
Q. ‘장애’와 ‘장해’는 같은 말인가요?

A. 비슷하게 들리지만 사용되는 맥락에는 차이가 있습니다.

이런저런특약 장해 1 v2

‘장애’는 신체·정신 기능의 제한이나 어려움이 있는 상태로 복지 제도를 포함하여 폭넓게 사용되고, ‘장해’는 보험·보상 영역에서 부상 또는 질병으로 인해 남은 신체적·정신적 손상을 판단할 때 주로 사용됩니다.

장애와 장해의 차이가 더 궁금하다면, 아래 콘텐츠에서 자세히 확인해 보세요.

재해장해 특약이란?

장해의 의미를 알았다면 이제 ‘왜 장해가 생겼는지’를 살펴볼 차례입니다. 먼저 갑작스러운 사고가 원인이 된 경우부터 알아볼까요?

Q. 재해장해 특약이란 무엇인가요?

A. 재해로 인해 장해가 남았을 때 보장하는 특약입니다.

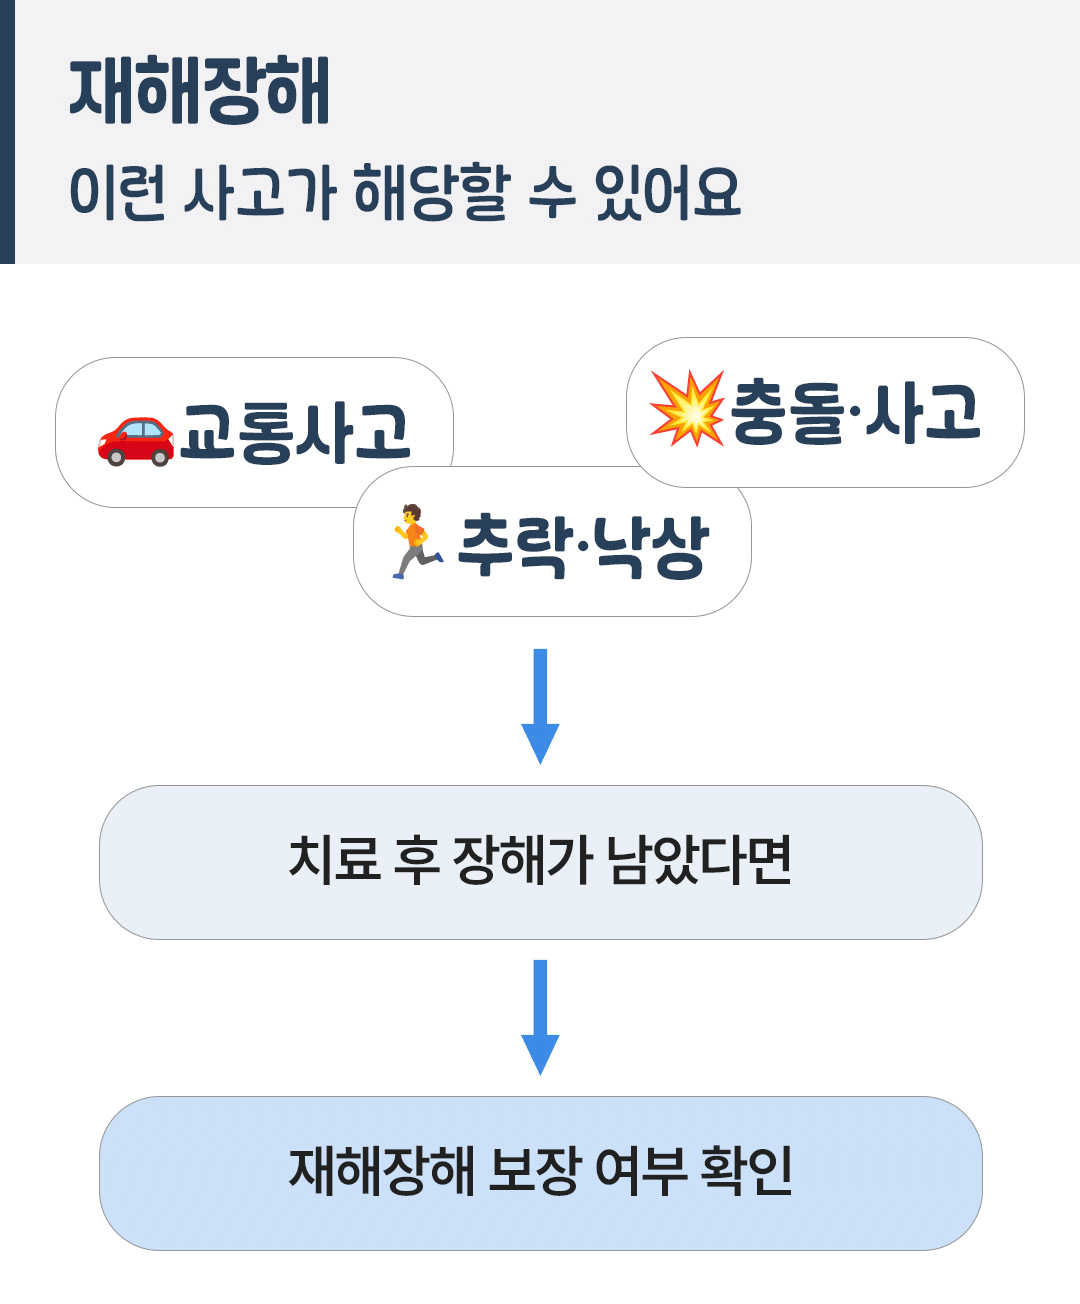
여기서 말하는 재해는 생명보험 약관의 재해분류표에서 정한 사고 또는 원인을 뜻합니다. 교통사고, 추락, 낙상처럼 갑작스럽게 발생한 우발적인 외래 사고가 대표적인데요.

사고로 치료를 받은 뒤에도 신체 기능에 장해가 남고, 해당 사고가 약관상 재해에 해당한다면 재해장해 보장을 받을 수 있습니다.

다만 모든 사고가 재해로 인정되는 것은 아니며, 구체적인 재해의 범위와 보장 여부는 가입한 상품의 약관에 따라 달라질 수 있습니다.

이런저런특약 장해 2 v3

※ 구체적인 재해의 범위와 보장 여부는 가입한 상품의 약관에 따라 달라질 수 있습니다.

Q. ‘재해’와 ‘상해’는 같은 건가요?

A. 비슷해 보이지만 보험에서 사용하는 기준은 서로 다릅니다. ‘재해’는 생명보험에서, ‘상해’는 손해보험에서 주로 사용하는 용어인데요. 각각 약관에서 정한 정의와 인정 범위가 다릅니다.

따라서 사고가 발생했다면 가입한 상품의 약관에서 해당 사고를 재해 또는 상해로 인정하는지 확인하는 것이 중요합니다.

질병장해 특약이란?

그렇다면 사고가 아니라 질병 때문에 장해가 남았다면 어떨까요? 이때 살펴볼 수 있는 것이 질병장해 특약입니다.

Q. 질병장해 특약이란 무엇인가요?

A. 질병으로 인해 신체에 장해가 남았을 때 보장하는 특약입니다.

예를 들어 당뇨 합병증으로 손가락을 절단해 기능을 잃는 것처럼, 질병으로 인해 신체 기능에 장해가 남은 경우가 해당될 수 있습니다.

상품에 따라 ‘질병장해’ 또는 ‘질병후유장해’라는 이름으로 부르기도 합니다.

Q. 재해장해 특약만 있으면 질병으로 생긴 장해는 보장받을 수 없나요?

A. 일반적으로 재해장해 특약만으로는 질병으로 인한 장해를 보장받기 어렵습니다.

재해장해 특약은 재해를 원인으로 발생한 장해를 보장하기 때문인데요. 질병으로 인한 장해까지 대비하려면 질병장해(질병후유장해) 특약을 별도로 살펴볼 필요가 있습니다.

구분재해장해질병장해
보장 원인재해질병
대표 사례교통사고·추락·낙상 후 장해당뇨 합병증 등 질병 후 장해
손해보험에서 사용하는 용어상해후유장해질병후유장해
질병후유장해약관의 장해분류표약관의 장해분류표

※ 보험 종류에 따라 특약의 명칭과 보장 기준이 다를 수 있습니다. 구체적인 보장 내용은 가입한 상품의 약관을 확인하세요.

후유장해 특약이란?

재해장해와 질병장해의 차이를 알고 나면 또 하나 헷갈리는 표현이 있습니다. 바로 ‘후유장해’입니다.

Q. 후유장해 특약은 재해·질병 장해와 뭐가 다른가요?

A. 후유장해는 손해보험에서 주로 사용하는 표현으로, 장해의 원인에 따라 ‘상해후유장해’와 ‘질병후유장해’로 나뉩니다.

앞서 살펴본 재해장해·질병장해처럼 보험에서는 장해의 원인에 따라 다양한 용어를 사용하는데요. 같은 ‘장해’라는 말이 들어가더라도 특약마다 보장하는 원인과 기준이 다를 수 있습니다.

따라서 특약을 비교할 때는 이름부터 외우기보다 ‘무엇 때문에 생긴 장해를 보장하는지’, 그리고 ‘약관에서 정한 기준은 무엇인지’를 먼저 확인해 보세요.

장해 판정 시, 보험금 계산은 어떻게 할까?

재해장해인지 질병장해인지 확인했다면, 다음으로 궁금한 건 장해 판정 ‘그래서 보험금은 얼마나 받을 수 있을까?’일 텐데요.

Q. 장해가 남으면 보험금은 어떻게 계산하나요?

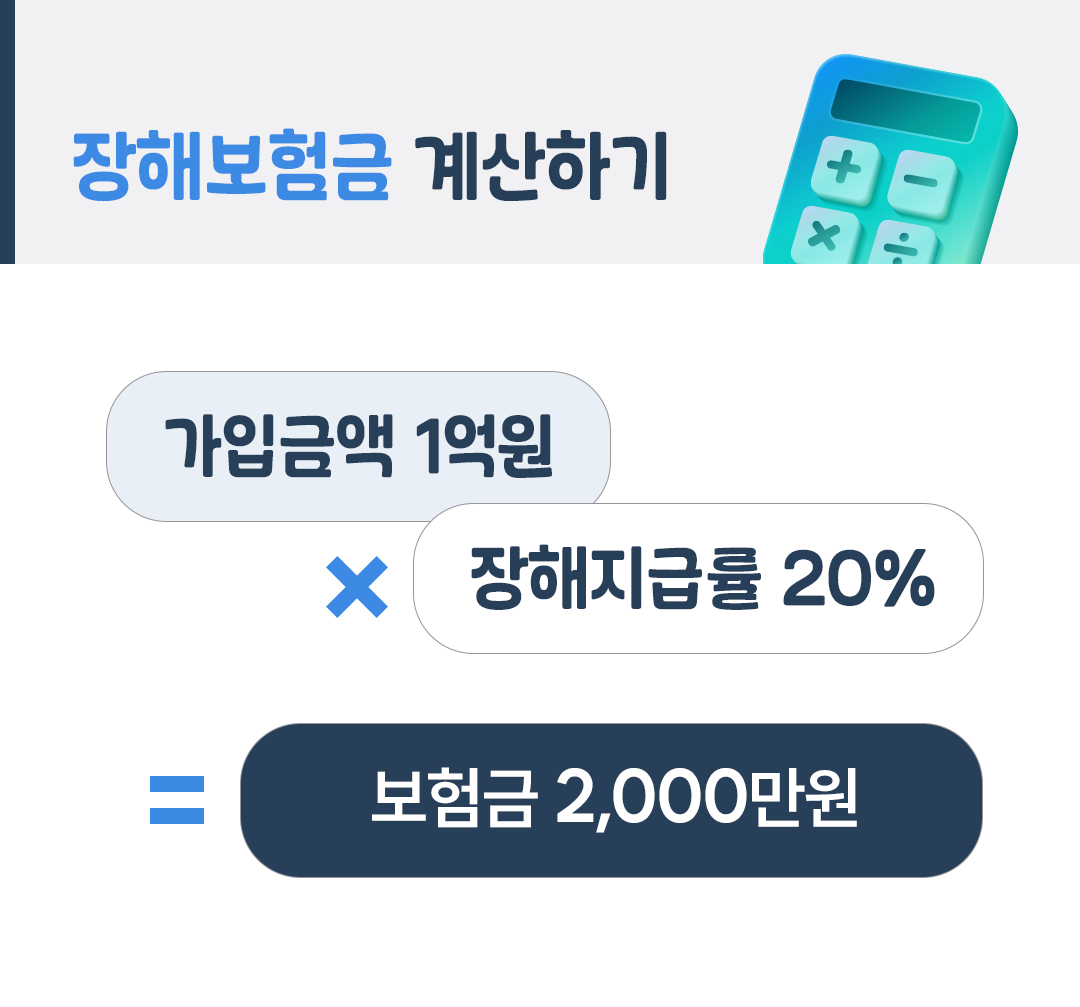
A. 보험금은 일반적으로 ‘가입금액 x 장해지급률’로 계산합니다.

장해지급률은 약관의 장해분류표에 따라 장해의 정도를 판단해 정해지는데요. 예를 들어 가입금액이 1억원이고 장해지급률이 20%라면 보험금은 2,000만원으로 계산됩니다.

이런저런특약 장해

보험금 계산, 예시로 알아볼까요?

가입금액에 장해지급률을 곱하는 방식의 계산 예시예요.

계산 기능이 실행되지 않아 기본 예시만 표시됩니다. 가입금액 1억 원 × 장해지급률 20% = 2,000만 원입니다.

계산 예시에 사용할 가입금액과 장해지급률 입력

치료 종결 후 5년 이상 지속되는 한시장해에 대해, 약관에서 해당 장해지급률의 20%를 적용하도록 정한 경우의 예시예요.

계산 예시 금액

20,000,000원

1억 원 × 20%

※ 실제 지급액을 안내하는 계산기는 아닙니다. 보장 여부, 지급 한도 및 실제 보험금은 가입한 상품의 약관과 심사 결과에 따라 달라집니다.

그렇다면 장해지급률은 언제 정해질까요? 치료 직후 바로 결정되는 것은 아니며, 장해 상태를 판단하는 시점에도 기준이 있습니다.

Q. 장해는 언제 판정하나요?

A. 장해는 원칙적으로 재해일 또는 진단 확정일부터 180일 이내에 판정합니다.

다만 180일이 지나도 장해 상태가 확정되지 않는 경우에는 180일이 되는 날의 의사 진단을 기준으로 향후 고정될 장해 상태를 판단해 지급률을 정할 수 있습니다. 다만 신경계 장해 등 장해분류표에서 판정 시기를 따로 정한 경우에는 그 기준을 따릅니다.

한 곳이 아니라 여러 신체 부위에 장해가 남았다면 어떨까요? 이때는 장해가 발생한 부위에 따라 지급률 적용 방식이 달라질 수 있습니다.

Q. 여러 부위에 장해가 남으면 장해지급률을 합산하나요?

A. 원칙적으로 서로 다른 신체 부위에 장해가 발생했다면 각각의 장해지금률을 합산합니다.반면 같은 신체부위에 2가지 이상의 해가 남은 경우에는 더 높은 지급률 하나만 적용합니다

다만, 한쪽 팔이나 다리는 예외가 적용됩니다.한쪽 팔(손가락 포함) 또는 한쪽 다리(발가락 포함) 안에서 여러 장해가 함께 발생한 경우에는 예외적으로 지급률을 합산할 수 있습니다. 단, 이 경우 최대 60% 한도까지만 인정됩니다.

  • 예시: 한쪽 팔(40%)과 같은 쪽 손가락(30%)에 각각 장해가 남았다면 단순 합산한 70%가 아닌 한도인 60%까지만 지급률이 적용됩니다
구분적용 기준
서로 다른 신체 부위각각의 장해지급률을 합산
같은 신체 부위가장 높은 장해지급률 1개만 적용
한쪽 팔/ 한쪽 다리 (예외)동일 부위 내 여러 장해 합산 가능
(최대 60% 한도)

※위 예시는 이해를 돕기 위한 사례이며, 실제 장해지급률과 합산 방법은 가입한 상품의 약관에 따라 달라질 수 있습니다.

마지막으로 확인해야 할 것은 ‘몇 %의 장해부터 보장받을 수 있는지’입니다.

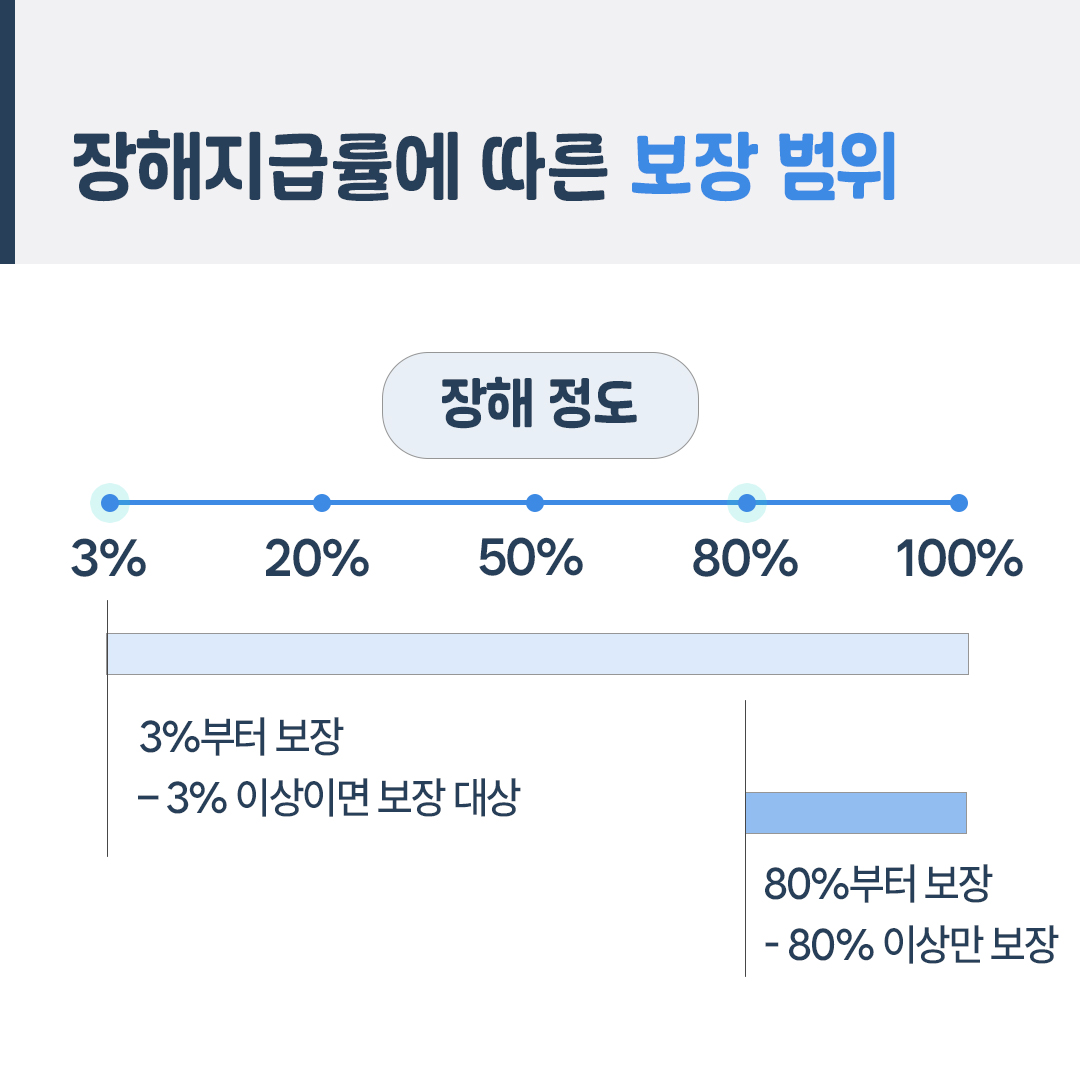
Q. 장해지급률에 따라 보장 범위도 달라지나요?

A. 네. 보험금이 지급되기 시작하는 장해지급률에 따라 보장 범위가 달라질 수 있습니다.

이런저런특약 장해

※ 상품별 설계 예시이며, 실제 기준은 가입한 상품의 약관에 따라 다릅니다.

예를 들어 상품에 따라 장해지급률 3%부터 보장하는 경우에는 비교적 경미한 장해도 보장 대상이 될 수 있습니다. 반면 80% 이상의 장해가 발생한 경우에만 보장하는 상품은 중증 장해를 중심으로 보장합니다.

따라서 장해 특약을 살펴볼 때는 단순히 ‘장해를 보장한다’는 사실만 보기보다 몇 %의 장해부터 보험금이 지급되는지까지 함께 확인하는 것이 중요합니다.

보험금, 이렇게 확인해요

  1. 01 원인 확인 재해·질병 구분
  2. 02 특약 확인 가입·보장 범위
  3. 03 장해 판정 약관상 기준 적용
  4. 04 보험금 확인 지급률·한도 확인

재해장해, 질병장해, 후유장해. 이름은 비슷하지만, 핵심은 ‘장해가 왜 생겼느냐’에 있습니다. 특약을 살펴볼 때는 이름만 보기보다 재해와 질병 중 어떤 원인을 보장하는지, 몇 %의 장해부터 보험금이 지급되는지, 지급률은 어떻게 적용되는지를 함께 확인해 보세요.


참고 출처

  1. 국가법령정보센터, 보험업감독업무시행세칙 [별표15] 표준약관 – 생명보험 표준약관
    <부표 3> 장해분류표, 질병·상해보험 표준약관 ↘
  2. 보건복지부, 알아두면 쓸 데 있는 보건복지 잡학사전 ↘
  3. KCI, 손해보험의 ‘상해’와 생명보험의 ‘재해’는 같은 개념인가? ↘
  4. 티뉴스, 생명보험과 손해보험 특약 속 후유장해보장이란? ↘

※ 본 콘텐츠는 일반적인 정보 제공을 위한 것으로 법적 효력을 갖는 입증 자료로 사용할 수 없으며, 실제 보험 가입 심사 및 지급 결과는 보험사 및 개인별 조건에 따라 달라질 수 있습니다.

재해 vs 질병 vs 후유 장해, 뭐가 다를까? 장해 특약 한눈에 살펴보세요 재해장해 vs 질병장해 vs 후유장해, 뭐가 다를까? 장해가 생긴 ‘원인’을 먼저 확인해요!장해가 발생하면 보험금은? 일반적으로 가입금액 x 장해지급률로 계산해요!장해 판정은 언제? 일반적으로 재해일 또는 진단확정일부터 180일을 기준으로 판정해요! .kyobo-widget-summary { --kd-green: #009c1b; --kd-green-ink: #08752a; --kd-mint: #e8f7e8; --kd-ink: #111; --kd-muted: #565e67; --kd-line: #e2e6e2; --kd-surface: #f6f8f6; width: 100%; max-width: 780px; margin: 32px auto; padding: 36px; border: 1px solid var(--kd-line); border-top: 4px solid var(--kd-green); border-radius: 4px 4px 20px 20px; background: #fff; color: var(--kd-ink); font-family: "Wanted Sans Variable", "Wanted Sans", "Pretendard", "Noto Sans KR", -apple-system, BlinkMacSystemFont, "Apple SD Gothic Neo", "Malgun Gothic", sans-serif; font-size: 16px; font-weight: 400; line-height: 1.65; letter-spacing: -.035em; text-align: left; word-break: keep-all; overflow-wrap: anywhere; isolation: isolate; container: kyobo-widget-summary / inline-size; } .kyobo-widget-summary *, .kyobo-widget-summary *::before, .kyobo-widget-summary *::after { box-sizing: border-box; } .kyobo-widget-summary { box-sizing: border-box; } .kyobo-widget-summary :is(h2, h3, h4, p, ol, li, fieldset, legend) { margin: 0; padding: 0; border: 0; font: inherit; color: inherit; letter-spacing: inherit; } .kyobo-widget-summary strong { font-weight: 700; } .kyobo-widget-summary .kd-summary-intro { display: block; position: static; width: 100%; height: auto; margin: 0; padding: 0; } .kyobo-widget-summary .kd-kicker { display: flex; align-items: center; gap: 8px; color: var(--kd-green-ink); font-size: 14px; font-weight: 700; } .kyobo-widget-summary .kd-kicker::before { content: ""; width: 7px; height: 7px; border-radius: 50%; background: var(--kd-green); } .kyobo-widget-summary .kd-title { margin: 12px 0 10px; font-size: 32px; font-weight: 800; line-height: 1.35; letter-spacing: -.055em; } .kyobo-widget-summary .kd-intro { color: var(--kd-muted); } .kyobo-widget-summary .kd-summary { display: grid; grid-template-columns: repeat(2, minmax(0, 1fr)); gap: 24px 28px; margin-top: 24px; padding: 24px; border-radius: 14px; background: var(--kd-mint); } .kyobo-widget-summary .kd-summary-item { display: grid; grid-template-columns: 26px minmax(0, 1fr); gap: 10px; align-items: start; } .kyobo-widget-summary .kd-number { color: var(--kd-green-ink); font-weight: 800; font-size: 14px; line-height: 26px; letter-spacing: 0; } .kyobo-widget-summary .kd-summary-item h3 { font-weight: 700; } .kyobo-widget-summary .kd-summary-item p { margin-top: 3px; color: #42554a; font-size: 14px; line-height: 1.6; } .kyobo-widget-summary a:focus-visible { outline: 3px solid var(--kd-green-ink); outline-offset: 3px; } .kyobo-widget-summary [hidden] { display: none !important; } @container kyobo-widget-summary (max-width: 540px) { .kyobo-widget-summary .kd-summary { gap: 20px; padding: 20px; } } @container kyobo-widget-summary (max-width: 390px) { .kyobo-widget-summary .kd-summary { grid-template-columns: 1fr; } .kyobo-widget-summary .kd-title { font-size: 27px; } } @media (max-width: 600px) { .kyobo-widget-summary { margin: 24px auto; padding: 24px 20px; border-radius: 4px 4px 16px 16px; } } @media (max-width: 420px) { .kyobo-widget-summary .kd-summary { grid-template-columns: 1fr; } } @media print { .kyobo-widget-summary { max-width: none; margin: 0; padding: 20px; print-color-adjust: exact; -webkit-print-color-adjust: exact; } } .kyobo-widget-summary { padding: 28px; } @media (max-width: 600px) { .kyobo-widget-summary { padding: 22px 20px; } } 이런 특약 저런 특약 장해 특약,이 네 가지를 확인하세요 비슷한 특약 이름이 헷갈리셨나요?장해의 원인부터 지급 기준까지, 하나씩 살펴보세요. 01어떤 원인을 보장하나요?재해로 생긴 장해인지,질병으로 생긴 장해인지 확인해요. 02몇 %부터 보장하나요?보험금 지급이 시작되는장해지급률 기준을 살펴봐요. 03언제 장해를 판정하나요?약관에서 정한 판정 시점과장해분류표를 확인해요. 04지급률은 어떻게 적용하나요?여러 장해가 남았다면합산 방법과 한도를 살펴봐요. 교통사고로 다리를 다친 뒤 신체 기능에 영구적인 저하가 남은 경우와 질병으로 신체 기능을 잃은 경우, 둘 다 ‘장해’라고 부르지만 보험에서 적용되는 특약은 다를 수 있습니다. 재해장해, 질병장해, 후유장해처럼 이름도 비슷해 더 헷갈리는데요. 이때 기억해야 할 기준은 의외로 간단합니다. 바로 ‘무엇 때문에 장해가 생겼는지’입니다. 오늘 <이런 특약 저런 특약>에서는 장해란 무엇인지부터 재해장해와 질병장해, 후유장해 특약 차이, 보험금 계산과 장해 판정까지 하나씩 알아보겠습니다. ‘장해’는 ‘장애’와 어떻게 다를까? Q. 보험에서 말하는 ‘장해’란 무엇인가요? A. 장해란 상해 또는 질병이 치유된 후 신체에 남아 있는 영구적인 정신 또는 육체의 훼손 상태를 말합니다. 따라서 치료 과정에서 일시적으로 나타나는 증상은 장해에 포함되지 않는데요. 원칙적으로 치료가 끝난 뒤에도 회복되지 않고 남은 상태를 장해로 봅니다. 다만 영구적이지 않더라도 치료 종결 후 5년 이상 지속되는 장해는 ‘한시장해’로 보아, 해당 장해지급률의 20%를 적용합니다. 보험에서는 약관의 장해분류표를 기준으로 장해 정도를 판단하며, 이에 따라 보험금 지급 여부와 금액이 달라질 수 있습니다. Q. ‘장애’와 ‘장해’는 같은 말인가요? A. 비슷하게 들리지만 사용되는 맥락에는 차이가 있습니다. ‘장애’는 신체·정신 기능의 제한이나 어려움이 있는 상태로 복지 제도를 포함하여 폭넓게 사용되고, ‘장해’는 보험·보상 영역에서 부상 또는 질병으로 인해 남은 신체적·정신적 손상을 판단할 때 주로 사용됩니다. 장애와 장해의 차이가 더 궁금하다면, 아래 콘텐츠에서 자세히 확인해 보세요. ▶ ‘장해’에 대해 더 자세히 알아보세요+ 질병후유장해 보험금 계산법과 기준은? ‘장해’ 뜻까지 알아보세요! 재해장해 특약이란? 장해의 의미를 알았다면 이제 ‘왜 장해가 생겼는지’를 살펴볼 차례입니다. 먼저 갑작스러운 사고가 원인이 된 경우부터 알아볼까요? Q. 재해장해 특약이란 무엇인가요? A. 재해로 인해 장해가 남았을 때 보장하는 특약입니다. 여기서 말하는 재해는 생명보험 약관의 재해분류표에서 정한 사고 또는 원인을 뜻합니다. 교통사고, 추락, 낙상처럼 갑작스럽게 발생한 우발적인 외래 사고가 대표적인데요. 사고로 치료를 받은 뒤에도 신체 기능에 장해가 남고, 해당 사고가 약관상 재해에 해당한다면 재해장해 보장을 받을 수 있습니다. 다만 모든 사고가 재해로 인정되는 것은 아니며, 구체적인 재해의 범위와 보장 여부는 가입한 상품의 약관에 따라 달라질 수 있습니다. ※ 구체적인 재해의 범위와 보장 여부는 가입한 상품의 약관에 따라 달라질 수 있습니다. Q. ‘재해’와 ‘상해’는 같은 건가요? A. 비슷해 보이지만 보험에서 사용하는 기준은 서로 다릅니다. ‘재해’는 생명보험에서, ‘상해’는 손해보험에서 주로 사용하는 용어인데요. 각각 약관에서 정한 정의와 인정 범위가 다릅니다. 따라서 사고가 발생했다면 가입한 상품의 약관에서 해당 사고를 재해 또는 상해로 인정하는지 확인하는 것이 중요합니다. 질병장해 특약이란? 그렇다면 사고가 아니라 질병 때문에 장해가 남았다면 어떨까요? 이때 살펴볼 수 있는 것이 질병장해 특약입니다. Q. 질병장해 특약이란 무엇인가요? A. 질병으로 인해 신체에 장해가 남았을 때 보장하는 특약입니다. 예를 들어 당뇨 합병증으로 손가락을 절단해 기능을 잃는 것처럼, 질병으로 인해 신체 기능에 장해가 남은 경우가 해당될 수 있습니다. 상품에 따라 ‘질병장해’ 또는 ‘질병후유장해’라는 이름으로 부르기도 합니다. Q. 재해장해 특약만 있으면 질병으로 생긴 장해는 보장받을 수 없나요? A. 일반적으로 재해장해 특약만으로는 질병으로 인한 장해를 보장받기 어렵습니다. 재해장해 특약은 재해를 원인으로 발생한 장해를 보장하기 때문인데요. 질병으로 인한 장해까지 대비하려면 질병장해(질병후유장해) 특약을 별도로 살펴볼 필요가 있습니다. 구분재해장해질병장해보장 원인재해질병대표 사례교통사고·추락·낙상 후 장해당뇨 합병증 등 질병 후 장해손해보험에서 사용하는 용어상해후유장해질병후유장해질병후유장해약관의 장해분류표약관의 장해분류표 ※ 보험 종류에 따라 특약의 명칭과 보장 기준이 다를 수 있습니다. 구체적인 보장 내용은 가입한 상품의 약관을 확인하세요. 후유장해 특약이란? 재해장해와 질병장해의 차이를 알고 나면 또 하나 헷갈리는 표현이 있습니다. 바로 ‘후유장해’입니다. Q. 후유장해 특약은 재해·질병 장해와 뭐가 다른가요? A. 후유장해는 손해보험에서 주로 사용하는 표현으로, 장해의 원인에 따라 ‘상해후유장해’와 ‘질병후유장해’로 나뉩니다. 앞서 살펴본 재해장해·질병장해처럼 보험에서는 장해의 원인에 따라 다양한 용어를 사용하는데요. 같은 ‘장해’라는 말이 들어가더라도 특약마다 보장하는 원인과 기준이 다를 수 있습니다. 따라서 특약을 비교할 때는 이름부터 외우기보다 ‘무엇 때문에 생긴 장해를 보장하는지’, 그리고 ‘약관에서 정한 기준은 무엇인지’를 먼저 확인해 보세요. 장해 판정 시, 보험금 계산은 어떻게 할까? 재해장해인지 질병장해인지 확인했다면, 다음으로 궁금한 건 장해 판정 ‘그래서 보험금은 얼마나 받을 수 있을까?’일 텐데요. Q. 장해가 남으면 보험금은 어떻게 계산하나요? A. 보험금은 일반적으로 ‘가입금액 x 장해지급률’로 계산합니다. 장해지급률은 약관의 장해분류표에 따라 장해의 정도를 판단해 정해지는데요. 예를 들어 가입금액이 1억원이고 장해지급률이 20%라면 보험금은 2,000만원으로 계산됩니다. .kyobo-widget-calculator { --kd-green: #009c1b; --kd-green-ink: #08752a; --kd-mint: #e8f7e8; --kd-ink: #111; --kd-muted: #565e67; --kd-line: #e2e6e2; --kd-surface: #f6f8f6; width: 100%; max-width: 780px; margin: 32px auto; padding: 36px; border: 1px solid var(--kd-line); border-top: 4px solid var(--kd-green); border-radius: 4px 4px 20px 20px; background: #fff; color: var(--kd-ink); font-family: "Wanted Sans Variable", "Wanted Sans", "Pretendard", "Noto Sans KR", -apple-system, BlinkMacSystemFont, "Apple SD Gothic Neo", "Malgun Gothic", sans-serif; font-size: 16px; font-weight: 400; line-height: 1.65; letter-spacing: -.035em; text-align: left; word-break: keep-all; overflow-wrap: anywhere; isolation: isolate; container: kyobo-widget-calculator / inline-size; } .kyobo-widget-calculator *, .kyobo-widget-calculator *::before, .kyobo-widget-calculator *::after { box-sizing: border-box; } .kyobo-widget-calculator { box-sizing: border-box; } .kyobo-widget-calculator :is(h2, h3, h4, p, ol, li, fieldset, legend) { margin: 0; padding: 0; border: 0; font: inherit; color: inherit; letter-spacing: inherit; } .kyobo-widget-calculator strong { font-weight: 700; } .kyobo-widget-calculator .kd-heading { margin-bottom: 14px; font-size: 20px; line-height: 1.45; font-weight: 750; letter-spacing: -.045em; } .kyobo-widget-calculator .kd-description { color: var(--kd-muted); font-size: 14px; } .kyobo-widget-calculator .kd-fields { min-width: 0; margin-top: 18px; } .kyobo-widget-calculator .kd-form-grid { display: grid; grid-template-columns: minmax(0, 1fr) minmax(0, 1fr); gap: 16px; } .kyobo-widget-calculator .kd-field { display: block; min-width: 0; } .kyobo-widget-calculator .kd-label { display: block; margin-bottom: 7px; font-size: 14px; font-weight: 700; } .kyobo-widget-calculator .kd-input-wrap { position: relative; display: block; } .kyobo-widget-calculator .kd-input { display: block; width: 100%; min-height: 50px; margin: 0; padding: 10px 42px 10px 14px; border: 1px solid #bbc5bc; border-radius: 8px; background: #fff; box-shadow: none; color: var(--kd-ink); font: inherit; font-size: 18px; font-weight: 600; line-height: 1.5; font-variant-numeric: tabular-nums; appearance: textfield; -moz-appearance: textfield; } .kyobo-widget-calculator .kd-input::-webkit-inner-spin-button, .kyobo-widget-calculator .kd-input::-webkit-outer-spin-button { -webkit-appearance: none; margin: 0; } .kyobo-widget-calculator .kd-input:focus-visible, .kyobo-widget-calculator a:focus-visible, .kyobo-widget-calculator .kd-checkbox:focus-visible { outline: 3px solid var(--kd-green-ink); outline-offset: 3px; } .kyobo-widget-calculator .kd-input[aria-invalid="true"] { border-color: #b22d2d; } .kyobo-widget-calculator .kd-input:disabled { opacity: 1; color: var(--kd-muted); } .kyobo-widget-calculator .kd-unit { position: absolute; top: 50%; right: 14px; transform: translateY(-50%); color: var(--kd-muted); font-size: 14px; pointer-events: none; } .kyobo-widget-calculator .kd-hint { display: block; min-height: 22px; margin-top: 5px; font-size: 13px; color: var(--kd-muted); } .kyobo-widget-calculator .kd-toggle { display: flex; align-items: center; gap: 10px; min-height: 44px; margin-top: 6px; font-size: 14px; font-weight: 600; cursor: pointer; } .kyobo-widget-calculator .kd-checkbox { flex: 0 0 18px; width: 18px; height: 18px; margin: 0; accent-color: var(--kd-green-ink); cursor: pointer; } .kyobo-widget-calculator .kd-help { color: var(--kd-muted); font-size: 13px; line-height: 1.65; } .kyobo-widget-calculator .kd-error { margin-top: 12px; color: #a12828; font-size: 14px; } .kyobo-widget-calculator [hidden] { display: none !important; } .kyobo-widget-calculator .kd-result { margin-top: 18px; padding: 22px 20px; border-radius: 10px; background: var(--kd-mint); text-align: center; } .kyobo-widget-calculator .kd-result-label { color: #42554a; font-size: 13px; } .kyobo-widget-calculator .kd-result-value { display: block; margin: 3px 0 5px; color: var(--kd-green-ink); font-size: clamp(23px, 4.5vw, 32px); font-weight: 800; line-height: 1.4; font-variant-numeric: tabular-nums; overflow-wrap: anywhere; } .kyobo-widget-calculator .kd-formula { font-size: 14px; color: #42554a; } .kyobo-widget-calculator .kd-notice { margin-top: 12px; color: var(--kd-muted); font-size: 13px; line-height: 1.7; } .kyobo-widget-calculator .kd-sr-only { position: absolute; width: 1px; height: 1px; padding: 0; margin: -1px; overflow: hidden; clip-path: inset(50%); white-space: nowrap; border: 0; } @container kyobo-widget-calculator (max-width: 390px) { .kyobo-widget-calculator .kd-form-grid { grid-template-columns: 1fr; } .kyobo-widget-calculator .kd-result { padding: 18px 12px; } } @media (max-width: 600px) { .kyobo-widget-calculator { margin: 24px auto; padding: 24px 20px; border-radius: 4px 4px 16px 16px; } } @media (max-width: 420px) { .kyobo-widget-calculator .kd-form-grid { grid-template-columns: 1fr; } } @media print { .kyobo-widget-calculator { max-width: none; margin: 0; padding: 20px; print-color-adjust: exact; -webkit-print-color-adjust: exact; } } .kyobo-widget-calculator { padding: 28px; background: var(--kd-surface); } @media (max-width: 600px) { .kyobo-widget-calculator { padding: 22px 20px; } } 보험금 계산, 예시로 알아볼까요?가입금액에 장해지급률을 곱하는 방식의 계산 예시예요.계산 기능이 실행되지 않아 기본 예시만 표시됩니다. 가입금액 1억 원 × 장해지급률 20% = 2,000만 원입니다. 계산 예시에 사용할 가입금액과 장해지급률 입력 특약 가입금액 원 1억 원 약관상 장해지급률 % 0~100% 입력 · 소수 둘째 자리까지 한시장해 계산 예시 적용 치료 종결 후 5년 이상 지속되는 한시장해에 대해, 약관에서 해당 장해지급률의 20%를 적용하도록 정한 경우의 예시예요. 계산 예시 금액 20,000,000원 1억 원 × 20% ※ 실제 지급액을 안내하는 계산기는 아닙니다. 보장 여부, 지급 한도 및 실제 보험금은 가입한 상품의 약관과 심사 결과에 따라 달라집니다. (function () { 'use strict'; function initializeKyoboDisability() { document.querySelectorAll('[data-kyobo-calculator]').forEach(function (root) { // 같은 페이지의 복수 위젯 및 스크립트 재실행에 대응합니다. if (root.dataset.kdInitialized === 'true') return; var amount = root.querySelector('[data-kd-amount]'); var rate = root.querySelector('[data-kd-rate]'); var temporary = root.querySelector('[data-kd-temporary]'); var amountHint = root.querySelector('[data-kd-amount-hint]'); var formula = root.querySelector('[data-kd-formula]'); var total = root.querySelector('[data-kd-total]'); var error = root.querySelector('[data-kd-error]'); var fields = root.querySelector('[data-kd-fields]'); if (!amount || !rate || !temporary || !amountHint || !formula || !total || !error || !fields) return; // 중복 삽입해도 고유한 접근성 연결을 갖도록 ID를 부여합니다. var index = 1; while (document.getElementById('kd-standalone-calculator-' + index + '-error')) index += 1; var prefix = 'kd-standalone-calculator-' + index; error.id = prefix + '-error'; amountHint.id = prefix + '-amount-hint'; var temporaryHelp = root.querySelector('[data-kd-temporary-help]'); amount.setAttribute('aria-describedby', amountHint.id + ' ' + error.id); rate.setAttribute('aria-describedby', error.id); if (temporaryHelp) { temporaryHelp.id = prefix + '-temporary-help'; temporary.setAttribute('aria-describedby', temporaryHelp.id); } var numberFormat = new Intl.NumberFormat('ko-KR', { maximumFractionDigits: 2 }); function formatKoreanWon(value) { if (value === 0) return '0원'; var rest = value; var parts = []; [[1000000000000, '조'], [100000000, '억'], [10000, '만']].forEach(function (unit) { var count = Math.floor(rest / unit[0]); if (count) parts.push(numberFormat.format(count) + unit[1]); rest %= unit[0]; }); if (rest) parts.push(numberFormat.format(rest)); return parts.join(' ') + ' 원'; } function calculate() { var a = amount.valueAsNumber; var r = rate.valueAsNumber; // 게시 과정의 문자 치환에 영향을 받지 않도록 조건을 개별 평가합니다. var amountValid = [ amount.value !== '', Number.isFinite(a), Number.isInteger(a), a === Math.max(1, Math.min(a, 1000000000000)), amount.validity.valid ].every(function (valid) { return valid; }); var rateValid = [ rate.value !== '', Number.isFinite(r), r === Math.max(0, Math.min(r, 100)), rate.validity.valid ].every(function (valid) { return valid; }); amount.setAttribute('aria-invalid', String(!amountValid)); rate.setAttribute('aria-invalid', String(!rateValid)); amountHint.textContent = amountValid ? formatKoreanWon(a) : '1원~1조 원 · 정수 입력'; if (!amountValid || !rateValid) { error.textContent = !amountValid ? '가입금액을 1원~1조 원 범위의 정수로 입력해 주세요.' : '장해지급률을 0~100% 범위에서 소수 둘째 자리까지 입력해 주세요.'; error.hidden = false; total.textContent = '입력값을 확인해 주세요'; formula.textContent = '올바른 값을 입력하면 계산 예시가 표시됩니다.'; return; } error.hidden = true; error.textContent = ''; var factor = temporary.checked ? 0.2 : 1; var payout = Math.round(a * (r / 100) * factor); total.textContent = numberFormat.format(payout) + '원'; formula.textContent = formatKoreanWon(a) + ' × ' + numberFormat.format(r) + '%' + (temporary.checked ? ' × 20% (한시장해 예시)' : ''); } // 입력 즉시 갱신하며, 모바일의 입력 완료와 값 변경 시에도 다시 계산합니다. [amount, rate].forEach(function (input) { input.addEventListener('input', calculate); input.addEventListener('change', calculate); input.addEventListener('blur', calculate); }); temporary.addEventListener('input', calculate); temporary.addEventListener('change', calculate); calculate(); fields.disabled = false; var fallback = root.querySelector('[data-kd-fallback]'); if (fallback) fallback.hidden = true; root.dataset.kdInitialized = 'true'; }); } initializeKyoboDisability(); if (document.readyState === 'loading') { document.addEventListener('DOMContentLoaded', initializeKyoboDisability, { once: true }); } })(); 그렇다면 장해지급률은 언제 정해질까요? 치료 직후 바로 결정되는 것은 아니며, 장해 상태를 판단하는 시점에도 기준이 있습니다. Q. 장해는 언제 판정하나요? A. 장해는 원칙적으로 재해일 또는 진단 확정일부터 180일 이내에 판정합니다. 다만 180일이 지나도 장해 상태가 확정되지 않는 경우에는 180일이 되는 날의 의사 진단을 기준으로 향후 고정될 장해 상태를 판단해 지급률을 정할 수 있습니다. 다만 신경계 장해 등 장해분류표에서 판정 시기를 따로 정한 경우에는 그 기준을 따릅니다. 한 곳이 아니라 여러 신체 부위에 장해가 남았다면 어떨까요? 이때는 장해가 발생한 부위에 따라 지급률 적용 방식이 달라질 수 있습니다. Q. 여러 부위에 장해가 남으면 장해지급률을 합산하나요? A. 원칙적으로 서로 다른 신체 부위에 장해가 발생했다면 각각의 장해지금률을 합산합니다.반면 같은 신체부위에 2가지 이상의 해가 남은 경우에는 더 높은 지급률 하나만 적용합니다 다만, 한쪽 팔이나 다리는 예외가 적용됩니다.한쪽 팔(손가락 포함) 또는 한쪽 다리(발가락 포함) 안에서 여러 장해가 함께 발생한 경우에는 예외적으로 지급률을 합산할 수 있습니다. 단, 이 경우 최대 60% 한도까지만 인정됩니다. 예시: 한쪽 팔(40%)과 같은 쪽 손가락(30%)에 각각 장해가 남았다면 단순 합산한 70%가 아닌 한도인 60%까지만 지급률이 적용됩니다 구분적용 기준서로 다른 신체 부위각각의 장해지급률을 합산같은 신체 부위가장 높은 장해지급률 1개만 적용한쪽 팔/ 한쪽 다리 (예외)동일 부위 내 여러 장해 합산 가능 (최대 60% 한도) ※위 예시는 이해를 돕기 위한 사례이며, 실제 장해지급률과 합산 방법은 가입한 상품의 약관에 따라 달라질 수 있습니다. 마지막으로 확인해야 할 것은 ‘몇 %의 장해부터 보장받을 수 있는지’입니다. Q. 장해지급률에 따라 보장 범위도 달라지나요? A. 네. 보험금이 지급되기 시작하는 장해지급률에 따라 보장 범위가 달라질 수 있습니다. ※ 상품별 설계 예시이며, 실제 기준은 가입한 상품의 약관에 따라 다릅니다. 예를 들어 상품에 따라 장해지급률 3%부터 보장하는 경우에는 비교적 경미한 장해도 보장 대상이 될 수 있습니다. 반면 80% 이상의 장해가 발생한 경우에만 보장하는 상품은 중증 장해를 중심으로 보장합니다. 따라서 장해 특약을 살펴볼 때는 단순히 ‘장해를 보장한다’는 사실만 보기보다 몇 %의 장해부터 보험금이 지급되는지까지 함께 확인하는 것이 중요합니다. .kyobo-widget-steps { --kd-green: #009c1b; --kd-green-ink: #08752a; --kd-ink: #111; --kd-muted: #565e67; --kd-line: #e2e6e2; box-sizing: border-box; width: 100%; max-width: 780px; margin: 32px auto; padding: 28px; border: 1px solid var(--kd-line); border-top: 4px solid var(--kd-green); border-radius: 4px 4px 20px 20px; background: #fff; color: var(--kd-ink); font-family: "Wanted Sans Variable", "Wanted Sans", "Pretendard", "Noto Sans KR", -apple-system, BlinkMacSystemFont, "Apple SD Gothic Neo", "Malgun Gothic", sans-serif; font-size: 16px; font-weight: 400; line-height: 1.65; letter-spacing: -.035em; text-align: left; word-break: keep-all; overflow-wrap: anywhere; isolation: isolate; container: kyobo-widget-steps / inline-size; } .kyobo-widget-steps *, .kyobo-widget-steps *::before, .kyobo-widget-steps *::after { box-sizing: border-box; } .kyobo-widget-steps :is(h2, ol, li) { margin: 0; padding: 0; border: 0; font: inherit; color: inherit; letter-spacing: inherit; } /* 제목 */ .kyobo-widget-steps .kd-heading { margin-bottom: 14px; font-size: 20px; font-weight: 750; line-height: 1.45; letter-spacing: -.045em; } /* PC: 가로 4단계 */ .kyobo-widget-steps .kd-steps { display: grid; grid-template-columns: repeat(4, minmax(0, 1fr)); gap: 20px; list-style: none; } .kyobo-widget-steps .kd-step { position: relative; min-width: 0; padding: 16px 8px; border: 1px solid var(--kd-line); border-radius: 10px; text-align: center; } /* 단계 연결 화살표 */ .kyobo-widget-steps .kd-step:not(:last-child)::after { content: ""; position: absolute; top: 50%; right: -13px; width: 6px; height: 6px; border-top: 1.5px solid #818c82; border-right: 1.5px solid #818c82; transform: translateY(-50%) rotate(45deg); } .kyobo-widget-steps .kd-step-number { display: block; margin-bottom: 5px; color: var(--kd-green-ink); font-size: 13px; font-weight: 700; } .kyobo-widget-steps .kd-step strong { display: block; font-size: 15px; font-weight: 700; } .kyobo-widget-steps .kd-step small { display: block; margin-top: 3px; color: var(--kd-muted); font-size: 13px; } /* 좁은 본문 영역: 세로 배치 */ @container kyobo-widget-steps (max-width: 540px) { .kyobo-widget-steps .kd-steps { grid-template-columns: 1fr; gap: 10px; } .kyobo-widget-steps .kd-step { display: flex; align-items: center; gap: 12px; padding: 12px 16px; text-align: left; } .kyobo-widget-steps .kd-step-number { margin: 0; white-space: nowrap; } .kyobo-widget-steps .kd-step small { margin: 0; } .kyobo-widget-steps .kd-step:not(:last-child)::after { display: none; } } @container kyobo-widget-steps (max-width: 390px) { .kyobo-widget-steps .kd-step { flex-wrap: wrap; column-gap: 10px; row-gap: 0; } .kyobo-widget-steps .kd-step small { width: 100%; padding-left: 37px; } } /* 모바일 */ @media (max-width: 600px) { .kyobo-widget-steps { margin: 24px auto; padding: 22px 20px; border-radius: 4px 4px 16px 16px; } .kyobo-widget-steps .kd-steps { grid-template-columns: 1fr; } .kyobo-widget-steps .kd-step:not(:last-child)::after { display: none; } } 보험금, 이렇게 확인해요 01 원인 확인 재해·질병 구분 02 특약 확인 가입·보장 범위 03 장해 판정 약관상 기준 적용 04 보험금 확인 지급률·한도 확인 재해장해, 질병장해, 후유장해. 이름은 비슷하지만, 핵심은 ‘장해가 왜 생겼느냐’에 있습니다. 특약을 살펴볼 때는 이름만 보기보다 재해와 질병 중 어떤 원인을 보장하는지, 몇 %의 장해부터 보험금이 지급되는지, 지급률은 어떻게 적용되는지를 함께 확인해 보세요. 참고 출처 국가법령정보센터, 보험업감독업무시행세칙 [별표15] 표준약관 – 생명보험 표준약관<부표 3> 장해분류표, 질병·상해보험 표준약관 ↘ 보건복지부, 알아두면 쓸 데 있는 보건복지 잡학사전 ↘ KCI, 손해보험의 ‘상해’와 생명보험의 ‘재해’는 같은 개념인가? ↘ 티뉴스, 생명보험과 손해보험 특약 속 후유장해보장이란? ↘ 이런 특약 저런 특약 시리즈 ※ 본 콘텐츠는 일반적인 정보 제공을 위한 것으로 법적 효력을 갖는 입증 자료로 사용할 수 없으며, 실제 보험 가입 심사 및 지급 결과는 보험사 및 개인별 조건에 따라 달라질 수 있습니다.