입원 중 병원을 옮기면 입원일당도 합산되나요?


- 입원 중 다른 병원으로 옮겼다면? 약관상 계속입원에 해당하는 경우 입원일수를 합산할 수 있어요.
- 입원일수를 합산해도 보험금은 가입한 특약의 지급일수 한도와 보장 조건에 따라 달라져요.
- 여러 병원에 입원했다면 병원별 입퇴원확인서와 진단 관련 서류를 준비하세요!
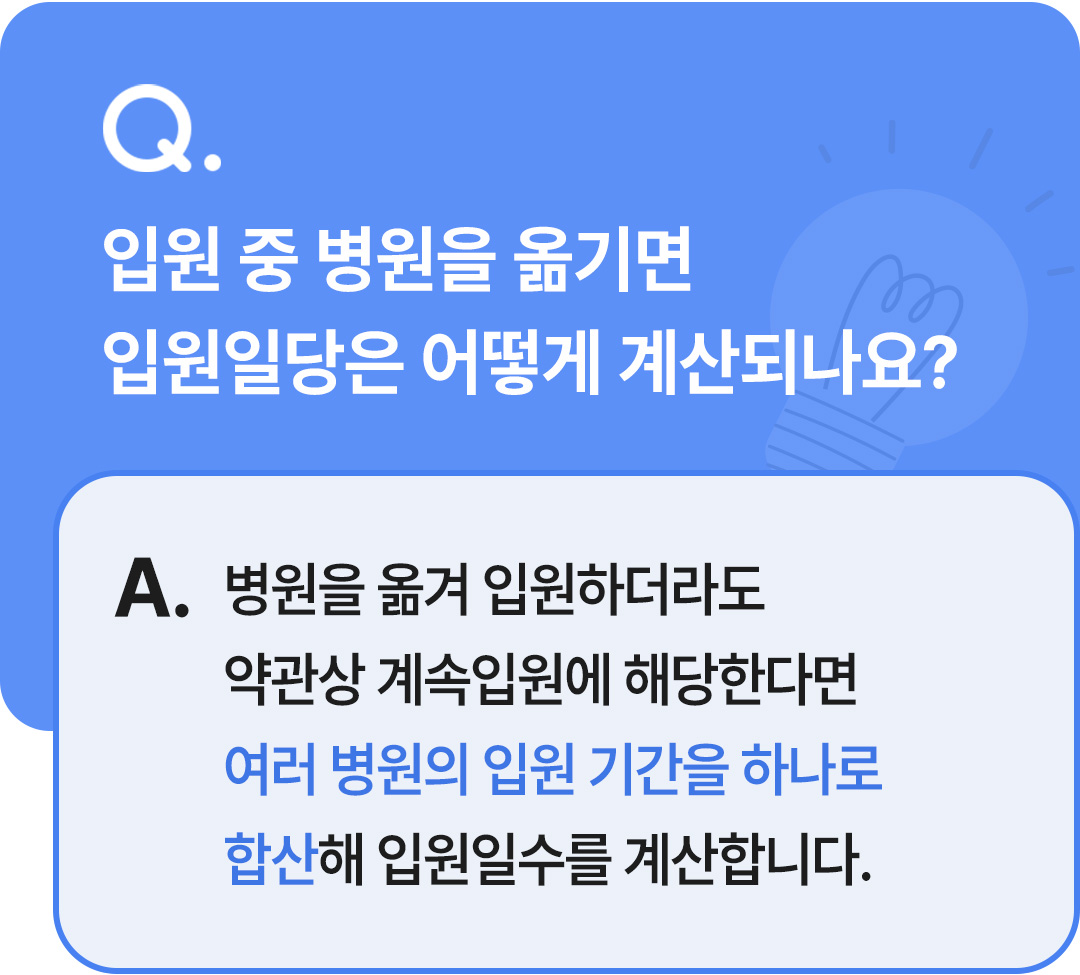
Q. 입원 중 병원을 옮기면 입원일당은 어떻게 계산되나요?
A. 병원을 옮겨 입원하더라도 약관상 계속입원에 해당한다면 각 병원의 입원 기간을 합산해 입원일수를 계산합니다. 다만 실제 보험금 지급일수는 가입한 특약의 지급 한도와 보장 조건에 따라 달라질 수 있습니다.
질병이나 상해로 입원 치료를 받다 보면 더 전문적인 치료를 위해 다른 병원으로 옮기거나, 수술 후 재활 치료를 위해 새로운 병원에 입원하는 경우가 있습니다.
이럴 때 궁금해지는 것이 바로 입원일당 보험금인데요. 병원을 옮기면 입원일수를 처음부터 다시 계산하는 걸까요? 아니면 이전 병원에서 입원한 기간까지 합산할 수 있을까요?
핵심은 병원을 옮겼는지가 아니라, 가입한 보험의 약관에서 여러 차례의 입원을 하나의 입원으로 인정하는지 여부입니다.
그렇다면 어떤 경우에 입원일수를 합산할 수 있고, 실제 보험금은 며칠까지 받을 수 있을까요? 이번 <보험무물>에서는 병원 이동과 재입원에 따른 입원일수 계산 기준부터 입원일당 지급 한도, 보험금 청구 시 필요한 서류까지 하나씩 알아보겠습니다.
병원을 옮기거나 다시 입원했다면, 입원일수는 어떻게 계산될까?
Q. 같은 질병으로 병원을 옮겨 입원하면 입원일수를 합산하나요?
A. 같은 질병이나 상해의 치료를 목적으로 여러 병원에 입원한 경우, 약관상 계속입원으로 인정되면 각 병원의 입원일수를 합산할 수 있습니다.
예를 들어 A병원에 5일간 입원 치료를 받은 뒤 B병원으로 옮겨 10일간 치료를 이어갔다고 가정해 볼게요. 두 병원에서의 입원이 약관상 하나의 입원으로 인정된다면, 입원일수는 5일과 10일을 더한 총 15일로 계산됩니다.
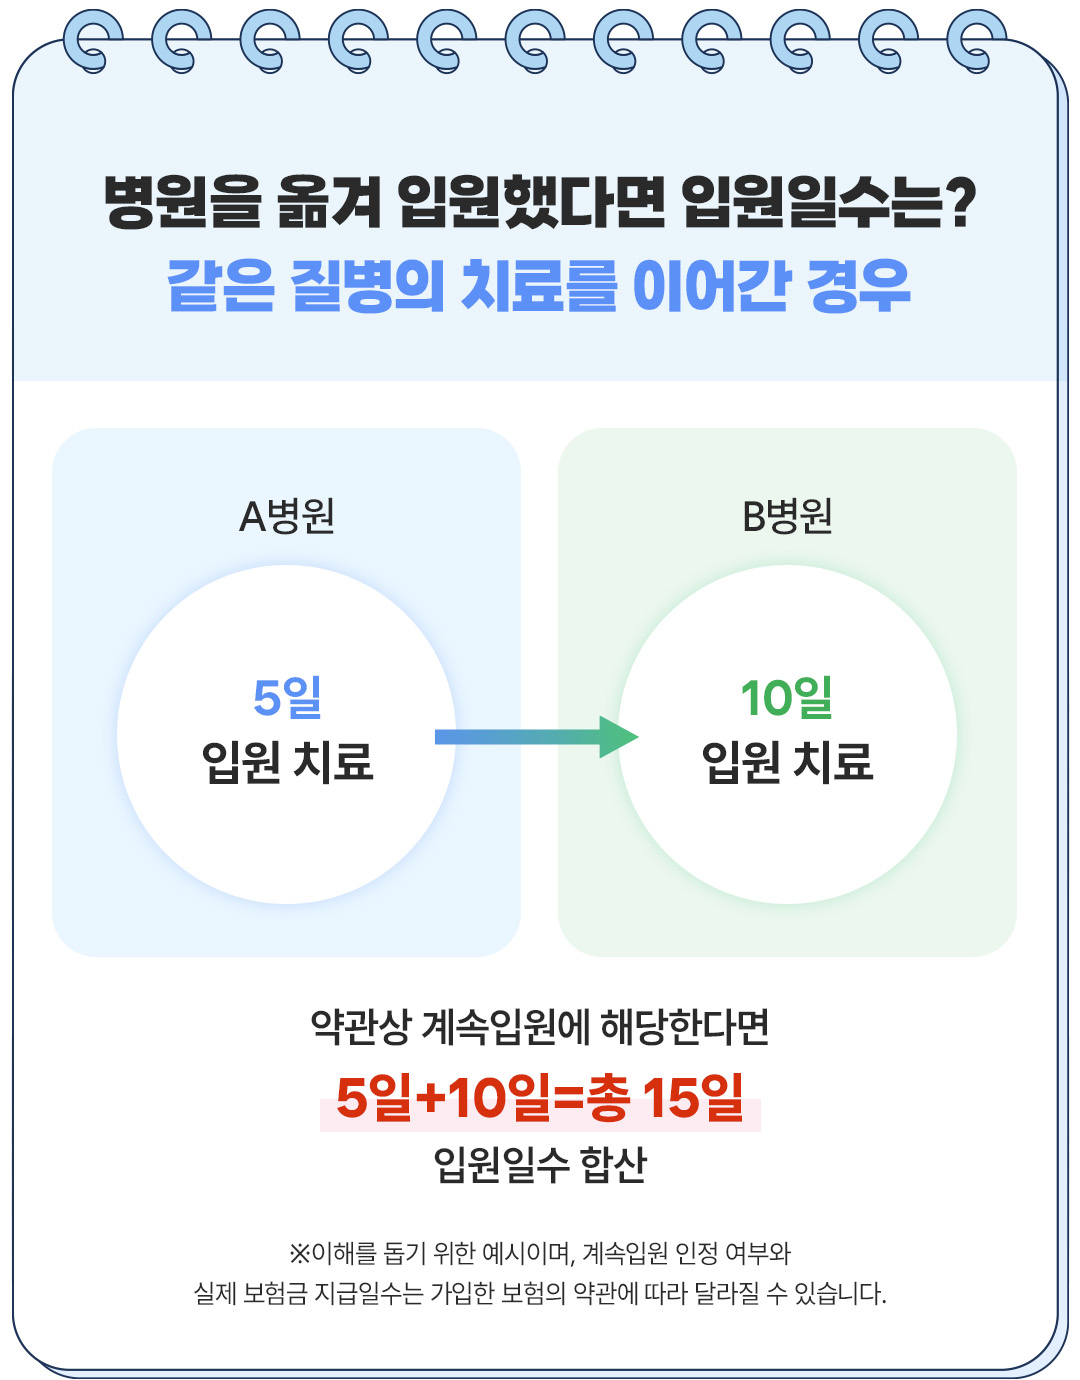
다만 같은 질병으로 입원했다고 해서 모든 입원 기간이 무조건 합산되는 것은 아닙니다. 실제 치료 목적과 경과, 가입한 보험의 계속입원 인정 기준을 함께 살펴봐야 하는데요.
처음 입원했을 때와 나중에 확인된 진단명이 다른 경우도 마찬가지입니다. 검사 결과에 따라 진단명이 변경된 것인지, 별개의 질병이 추가로 확인된 것인지 등에 따라 판단이 달라질 수 있습니다.
따라서 단순히 병원이나 진단명이 달라졌다는 이유만으로 별개의 입원이라고 판단하기보다는 실제 치료 과정과 보험 약관을 함께 확인하는 것이 중요합니다.
Q. 병원에서 퇴원한 뒤 다시 입원하면 입원일수는 어떻게 계산하나요?
A. 이전 입원과 같은 질병이나 상해로 다시 입원했는지, 재입원까지 얼마나 시간이 지났는지 등에 따라 입원일수 계산이 달라질 수 있습니다.
병원을 옮겨 치료를 이어가는 경우와 달리, 퇴원한 뒤 일정 기간이 지나 다시 입원하는 경우에는 입원 사이의 간격도 중요합니다. 예를 들어 같은 질병으로 퇴원 후 다시 입원했다면, 약관에서 정한 계속입원 인정 기준을 확인해야 하는데요. 일부 보험 약관에서는 동일한 질병이나 상해로 재입원하더라도 입원일당이 지급된 최종 입원의 퇴원일부터 180일이 경과한 뒤 새로 입원했다면 별개의 입원으로 봅니다.
또한, 이전 입원과 다른 질병이나 상해로 다시 입원했다면 별개의 입원으로 판단할 수 있습니다. 다만 진단명만으로 입원 간의 연관성을 단정할 수는 없기 때문에 실제 치료 경과와 약관을 함께 확인해야 합니다.
| 구분 | 입원일수 계산 기준 |
|---|---|
| 계속입원 | 같은 상해·질병로 입원한 경우, 약관상 하나의 입원으로 인정되면 합산 계산 |
| 새로운 입원 | 퇴원 후 약관에서 정한 기간이 지났거나 새로운 입원 인정 조건을 충족한 경우 별도 계산 |
※ 일부 약관에서는 입원일당이 지급된 최종 퇴원일부터 180일이 경과했는지 등을 기준으로 새로운 입원 여부를 판단합니다. 실제 인정 기준은 가입한 보험 상품에 따라 다를 수 있습니다.
입원일당 지급 기준부터 보험금 청구까지
Q. 입원일수를 합산하면 입원한 기간만큼 보험금을 모두 받을 수 있나요?
A. 반드시 그렇지는 않습니다. 입원일수가 합산되더라도 실제 보험금은 가입한 특약에서 정한 지급일수 한도까지만 받을 수 있습니다.
입원일당 특약에는 일반적으로 ‘1회 입원당 지급일수 한도’가 정해져 있습니다. 하나의 입원으로 인정되는 기간이 길어지더라도 보험금을 지급하는 일수에는 제한이 있을 수 있다는 뜻인데요.
예를 들어 1회 입원당 최대 120일까지 보장하는 특약에 가입했다고 가정해 볼게요.
A병원에서 80일, B병원에서 60일간 입원했다면 총 입원일수는 140일입니다. 하지만 두 병원의 입원이 약관상 하나의 입원으로 인정된다면, 해당 특약에서는 지급일수 한도인 최대 120일까지만 보험금을 받을 수 있습니다.
즉, 입원일수를 합산하는 것과 합산한 모든 날짜에 대해 보험금을 받는 것은 다른 문제입니다.
상급종합병원 입원일당이나 중환자실 입원일당처럼 특정 병원이나 병실에 입원한 경우를 별도로 보장하는 특약도 있습니다. 이런 특약은 전체 입원 기간이 아니라 해당 병원이나 병실에 실제로 입원한 기간과 약관상 보장 조건을 기준으로 보험금 지급 여부와 지급일수를 판단합니다.
따라서 여러 병원에서 입원 치료를 받았다면 입원일수를 합산할 수 있는지뿐 아니라, 어떤 입원일당 특약에 가입했는지와 지급일수 한도를 함께 확인해야 합니다.
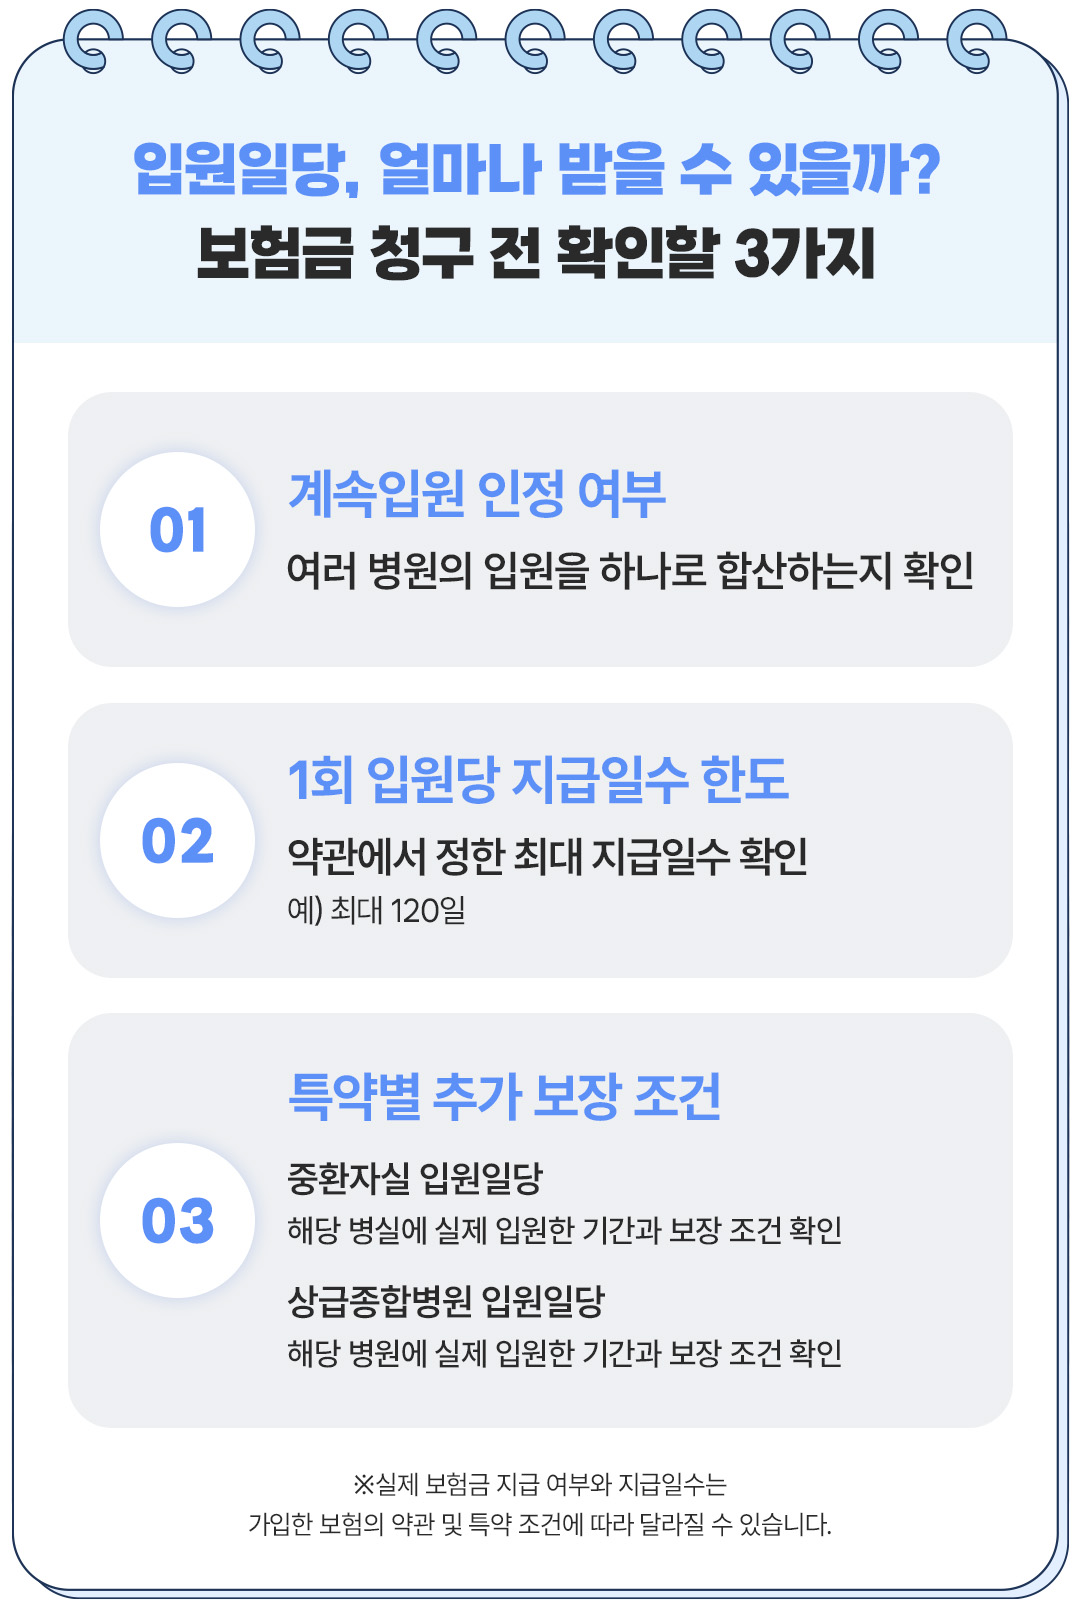
입원일당 특약의 종류와 보장 기준이 더 궁금하다면, 일반입원부터 중환자실·상급종합병원 입원일당까지 비교한 콘텐츠에서 자세히 확인해 보세요!
Q. 여러 병원에서 입원 치료를 받았다면 보험금 청구 서류는 무엇을 준비해야 하나요?
A. 입원한 병원별로 입퇴원확인서 등 입원 사실을 확인할 수 있는 서류와 함께 진단명과 치료 경과를 확인할 수 있는 의료서류도 확인하는 것이 좋습니다.
여러 병원에서 입원 치료를 받았다면 각 병원에서 발급받은 입퇴원확인서를 준비하는 것이 좋습니다. 이때 서류에 진단명과 입원·퇴원 날짜가 정확하게 기재되어 있는지 확인하세요.
특히 병원을 옮겨 치료를 이어간 경우에는 각 병원의 입원 기간과 치료 내용을 확인할 수 있는 서류가 중요합니다. 입퇴원확인서에 진단명이 기재되어 있다면 별도의 진단서 없이 보험금을 청구할 수 있는 경우도 있습니다. 다만 처음 입원했을 때와 진단명이 달라졌거나 입원 사이의 치료 경과를 추가로 확인해야 한다면 진단서나 진료기록 등 추가 의료서류를 요청받을 수 있습니다.
이 밖에도 보험금 청구서와 신분증 사본 등 공통 서류가 필요할 수 있는데요. 보험회사와 가입한 상품, 청구 내용에 따라 제출 서류가 달라질 수 있으므로 청구 전에 보험회사의 안내를 확인하는 것이 좋습니다.
| 구 분 | 준비 서류 | 확인할 내용 |
|---|---|---|
| 입원 관련 | 병원별 입퇴원확인서 | 진단명, 입원·퇴원 날짜 |
| 진단 관련 | 진단서, 진료기록지 등 | 진단명, 치료 내용 및 경과 |
| 공통 서류 | 보험금 청구서, 신분증 사본 | 보험사별 청구서 양식과 본인 확인 서류 인정 기준 |
※ 필요한 서류는 보험 상품과 청구 내용에 따라 다르며, 심사 과정에서 추가 서류를 요청받을 수 있습니다.
입원 중 병원을 옮기거나 퇴원 후 다시 입원하는 상황은 누구에게나 생길 수 있습니다. 이때 기억해야 할 점은 병원을 몇 번 옮겼는지보다 여러 차례의 입원이 약관상 하나의 입원으로 인정되는지가 중요하다는 사실인데요.
또한 입원일수를 합산할 수 있더라도 실제 보험금은 특약별 지급 한도와 보장 조건에 따라 달라질 수 있습니다.
갑작스러운 병원 이동이나 재입원으로 보험금 청구가 복잡하게 느껴진다면, 가입한 보험의 보장 기준을 확인하고 병원별 입원 기록을 챙겨보세요. 미리 알아둔 작은 정보가 필요한 순간 보험금을 청구하는 데 도움이 될 수 있습니다.
그렇다면 여러 병원에서 입원뿐 아니라 수술까지 받았다면 어떨까요? 병원을 옮겨 같은 질병으로 수술을 다시 받은 경우, 수술보험금도 각각 받을 수 있을까요?
다음 편에서는 여러 병원에서 수술받았을 때 수술보험금을 두 번 받을 수 있는지, 어떤 기준에 따라 지급 여부가 달라지는지 알아보겠습니다.
참고 출처
- 금융감독원, 주요 민원사례로 알아보는 소비자 유의사항(수술비, 진단비 등 상해, 질병보험 관련 유의사항) ↘
- 금융감독원, 주요 민원사례로 알아보는 소비자 유의사항(질병, 상해보험 등 제3보험 관련 유의사항) ↘
※ 본 콘텐츠는 일반적인 정보 제공을 위한 것으로 법적 효력을 갖는 입증 자료로 사용할 수 없으며, 실제 보험 지급 심사 및 결과는 보험사 및 개인별 조건에 따라 달라질 수 있습니다.
교보 뉴스룸 최신 콘텐츠