[꼬옥의 보험 노트] 3편. 갱신형 vs 비갱신형, 어떤 보험이 유리할까?


- 갱신형은 일정 주기마다 보험료를 다시 산정하는 방식으로, 갱신 시 보험료가 오르거나 내릴 수 있어요.
- 비갱신형은 가입할 때 정한 보험료를 약정한 납입기간 동안 유지하는 방식이에요.
- 어떤 방식이 유리한지는 처음 보험료뿐 아니라 납입기간, 보장기간, 장기적인 보험료 부담 여부에 따라 달라져요.
보험을 알아볼 때 가장 먼저 눈에 들어오는 건 매달 내야 하는 보험료예요. 당장 부담이 적은 보험을 선택하고 싶지만, 지금 저렴한 보험이 앞으로도 계속 저렴할까요? 반대로 처음 보험료가 비싸다고 해서 꼭 불리한 걸까요?
보험료는 지금 내는 금액뿐 아니라 앞으로 얼마나 오랫동안 내야 하는지도 중요해요. 갱신 여부와 납입기간에 따라 장기적인 보험료 부담이 달라질 수 있기 때문인데요.
보험료에 영향을 미치는 여러 요인 중 하나가 바로 ‘갱신형’과 ‘비갱신형’의 차이예요. 두 방식은 보험료가 변동하는 구조가 달라 보험을 선택할 때 꼭 확인해야 할 부분이랍니다.
오늘 꼬옥의 보험노트에서는 갱신형과 비갱신형의 차이를 알아보고, 어떤 기준으로 비교하면 좋을지 꼬옥이와 함께 살펴볼까요?
오늘의 질문: 갱신형 vs 비갱신형
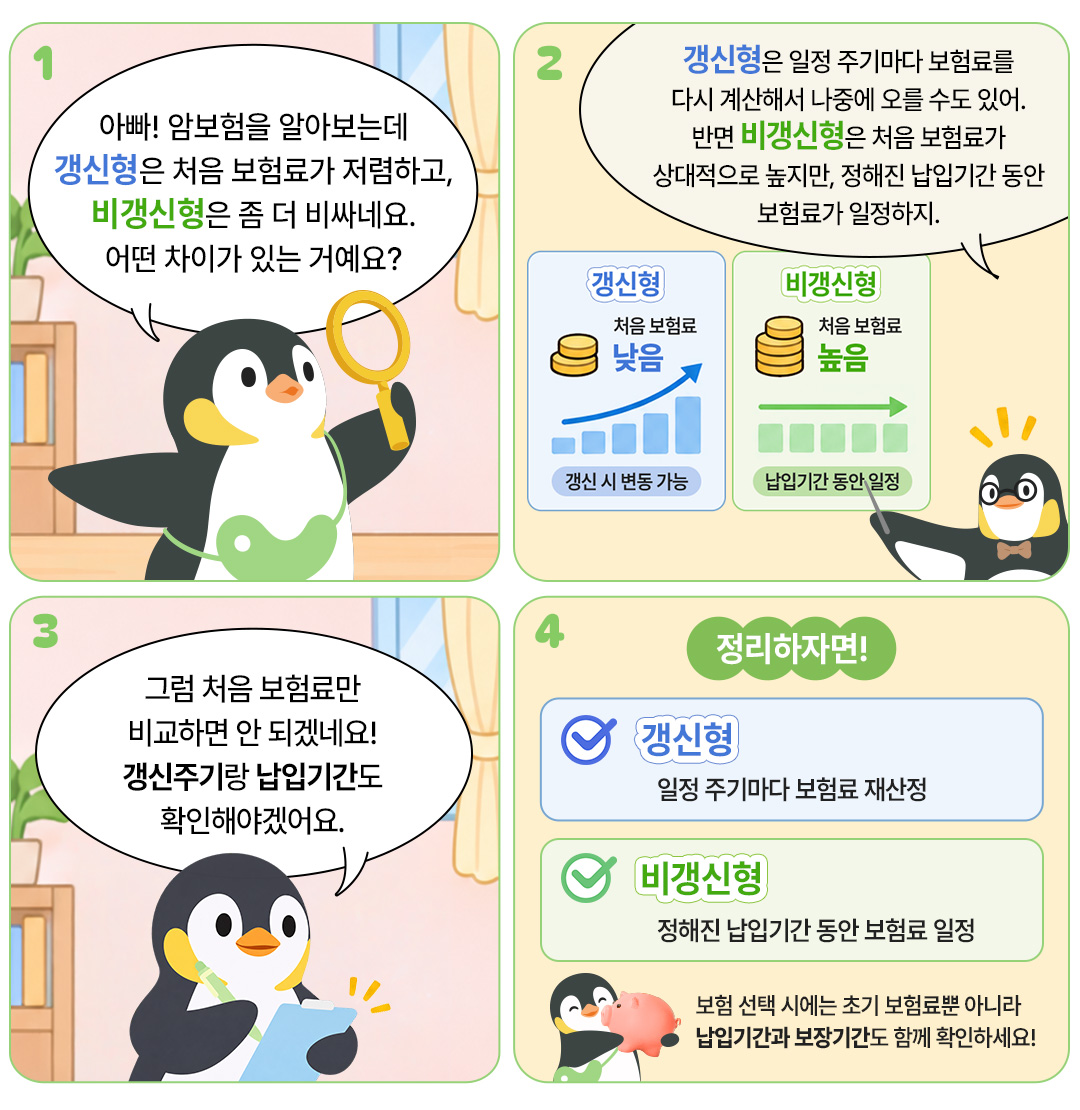
갱신형과 비갱신형의 차이, 한눈에 보기
보험료를 다시 계산해요
갱신형
보험료가 일정해요
비갱신형
| 구분 | 갱신형 | 비갱신형 |
|---|---|---|
| 보험료 산정 | 정해진 갱신주기마다 다시 산정돼요. | 약정한 납입기간 동안 일반적으로 일정해요. |
| 초기 보험료 | 동일·유사 조건에서는 상대적으로 낮을 수 있어요. | 동일·유사 조건에서는 상대적으로 높을 수 있어요. |
| 보험료 변동 | 갱신 시 인상·인하 또는 유지될 수 있어요. | 계약에서 정한 보험료가 유지돼요. |
| 보험료 납입기간 | 보장기간 동안 계속 납입하는 형태가 많아요. | 10·20년납 등 정해진 기간을 선택하는 상품이 있어요. |
| 확인할 사항 | 갱신주기, 갱신 후 보험료, 언제까지 납입하는지 | 초기 부담, 납입기간, 특약별 갱신 여부 |
여기서 잠깐, 갱신형과 비갱신형을 설명할 때 나오는 주기 세 가지는 같은 의미가 아니에요.
- 갱신주기는 보험료 등을 다시 산정하는 간격을
- 납입기간은 보험료를 내는 기간을
- 보장 기간(보험기간)은 약관에서 정한 위험을 보장하는 기간을 뜻해요.
예시로 이해하는 갱신형과 비갱신형
30세에 암 보장을 준비한다고 가정해 볼게요. 보장 범위와 가입금액 등 주요 조건이 같다고 가정하더라도, 보험료를 내는 방식은 다음과 같이 달라질 수 있어요.
- 100세 만기·5년 갱신형: 5년마다 보험료를 다시 산정해요. 상품에 따라 보장을 유지하는 동안 보험료를 계속 납입할 수 있어요.
- 100세 만기·20년납 비갱신형: 30세부터 20년 동안 약정한 보험료를 내고, 정상적으로 계약이 유지된다면 납입 완료 후에도 100세까지 보장이 이어질 수 있어요.
즉, 갱신형은 처음에 보험료 부담이 적더라도 이후 보험료와 총 납입액을 미리 확정하기 어려울 수 있어요. 비갱신형은 초기 보험료가 더 높을 수 있지만 납입기간과 납입액을 계획하기 쉬워요. 다만 어느 쪽의 총 납입 보험료가 더 적은지는 실제 가입 조건과 향후 보험료 변동에 따라 달라질 수 있습니다.
갱신형과 비갱신형에 대해 자주 묻는 질문
Q. 갱신형과 비갱신형, 어떤 보험이 더 유리한가요?
A. 어느 한쪽이 무조건 더 유리한 것은 아니에요. 초기 보험료 부담을 줄이고 싶다면 갱신형을, 장기적인 보험료 지출을 예측하고 싶다면 비갱신형을 살펴볼 수 있어요. 하지만 유불리는 보험 가입 나이, 필요한 보장기간, 보장 범위와 가입 금액, 갱신주기, 납입기간 등에 따라 달라져요. 같은 조건으로 비교하고, 장기간 보험료를 감당할 수 있는지도 함께 확인하세요.
Q. 갱신형 보험료는 갱신할 때마다 무조건 오르나요?
A. 반드시 오르는 것은 아니에요. 갱신 시점의 연령, 위험률, 손해율 등 보험료 산정 요인에 따라 인상되거나 인하 또는 유지될 수 있어요. 다만 나이가 들면서 위험률이 높아지는 보장에서는 보험료 인상 가능성을 충분히 고려해야 해요.
Q. 비갱신형은 20년만 보험료를 내면 보장도 끝나나요?
A. 아니에요. 납입기간과 보장기간은 서로 다를 수 있어요. 예를 들어 ‘20년납·100세 만기’ 비갱신형 보험이라면 보험료는 20년 동안 내고, 계약이 정상적으로 유지되는 경우 약관에서 정한 보장은 100세까지 이어질 수 있어요. 보험료를 내는 기간과 보장받는 기간은 다를 수 있답니다.
Q. 주계약이 비갱신형이면 특약도 모두 비갱신형인가요?
A. 꼭 그렇지는 않아요. 하나의 보험에도 비갱신형 주계약과 갱신형 특약이 함께 포함될 수 있어요. 이 경우 갱신형 특약의 보험료는 갱신 시 달라질 수 있으므로, 보험증권이나 상품설명서에서 주계약과 각 특약의 갱신 여부를 따로 확인해야 해요.
Q. 갱신형과 비갱신형의 총 납입 보험료는 어떻게 비교하나요?
A. 처음 월 보험료만 비교하면 충분하지 않아요. 같은 보장 범위와 가입 금액, 보장기간을 기준으로 보험료 예시표를 살펴보세요. 비갱신형은 약정한 보험료와 납입기간을 기준으로 예상할 수 있지만, 갱신형은 앞으로 적용될 갱신보험료가 확정되지 않아 장기 총액이 달라질 수 있어요. 예상 갱신보험료는 가정에 따른 예시일 뿐 실제 납입금액을 보장하지 않는다는 점을 꼭 기억해 주세요!
※ 갱신형·비갱신형 보험의 보험료, 갱신주기, 납입기간, 보장기간, 자동갱신 및 계약 변경 조건은 상품과 특약에 따라 다릅니다. 자세한 사항은 가입한 보험의 상품설명서와 약관을 확인해 주세요.
교보 뉴스룸 최신 콘텐츠